Inhalte
Als vor drei Jahren die Zinsbindung meines Immobiliendarlehens auslief, dachte ich, das würde eine Formsache. Ein Anruf bei der Bank, eine neue Rate, fertig. Stattdessen lag wenige Wochen später ein Schreiben im Briefkasten, das mich fast einen mittleren fünfstelligen Betrag gekostet hätte – und beinahe vor Gericht gebracht hätte. Rückblickend war der einzige Grund, warum es nicht so weit kam, dass ich mich vorher informiert hatte. Diesen Unterschied möchte ich hier schildern, weil er zeigt, wie schnell aus einem Kreditvertrag ein Rechtsstreit wird.
Bevor ich überhaupt mit meiner Bank verhandelte, habe ich die Wege der Anschlussfinanzierung nüchtern durchgerechnet: bei der bisherigen Bank verlängern, zu einem neuen Anbieter wechseln oder mir die Zinsen über ein Forward-Darlehen im Voraus sichern. Wer diese Optionen und ihre Fristen vorab versteht, wie LM Immobilienkredit im Detail erklärt, geht mit einer ganz anderen Verhandlungsposition ins Gespräch. Genau dort, in diesem Vorlauf, entscheidet sich meist, ob man später sein Recht behält oder mühsam einklagen muss.
Das Schreiben, das mich fast fünfstellig gekostet hätte: Erst die genaue Prüfung der Bankforderung brachte die Wende.
Der Fehler steckte im Kleingedruckten
Meine alte Finanzierung lief noch mit einer Zinsbindung von 15 Jahren, obwohl die Restschuld längst überschaubar war. Die Bank rechnete mir vor, eine vorzeitige Ablösung sei nur gegen eine Vorfälligkeitsentschädigung von rund 11.000 Euro möglich. Das klang endgültig. Was mir niemand von sich aus sagte: Nach zehn Jahren ab vollständiger Auszahlung darf ein Darlehen mit einer Frist von sechs Monaten ohne solche Entschädigung gekündigt werden. Dieses Recht regelt der § 489 BGB zum ordentlichen Kündigungsrecht des Darlehensnehmers unmissverständlich, und es lässt sich vertraglich nicht wegverhandeln.
Ich lag genau in diesem Zeitfenster. Statt der geforderten 11.000 Euro zahlte ich am Ende null. Das war kein Verhandlungsgeschick, sondern schlicht Wissen. Wer diese Frist übersieht, unterschreibt eine Forderung, die ihm gar nicht zusteht – und merkt es oft erst, wenn das Geld weg ist.
Hinzu kommt ein zweiter Punkt, den kaum jemand nachrechnet: Selbst wenn eine Vorfälligkeitsentschädigung berechtigt ist, darf die Bank nur ihren tatsächlichen Zinsschaden ansetzen. Ersparte Verwaltungs- und Risikokosten muss sie abziehen. Genau daran hapert es in vielen Abrechnungen, die ich seither gesehen habe. Ich habe damals eine schriftliche Aufschlüsselung verlangt, statt die runde Zahl im Anschreiben einfach hinzunehmen. Diese eine Nachfrage war der Moment, in dem sich das Blatt wendete.
Warum der richtige Zeitpunkt über alles entscheidet
Rückblickend war mein größter Fehler, das Thema jahrelang liegen gelassen zu haben. Wer sich erst meldet, wenn die Bank das Angebot auf den Tisch legt, verhandelt aus der Defensive. Auch die Aufsicht rät ausdrücklich dazu, früh aktiv zu werden: In ihrer Verbraucherinformation zur Anschlussfinanzierung empfiehlt die BaFin, nicht abzuwarten, bis der Kreditgeber von sich aus zukommt. Wie sehr das Auslaufen der Festschreibung die eigenen Rechte prägt, wurde mir erst nach und nach klar – die Redaktion hat die juristische Seite im Beitrag zum Auslaufen der Zinsbindungsfrist sauber aufgeschlüsselt.
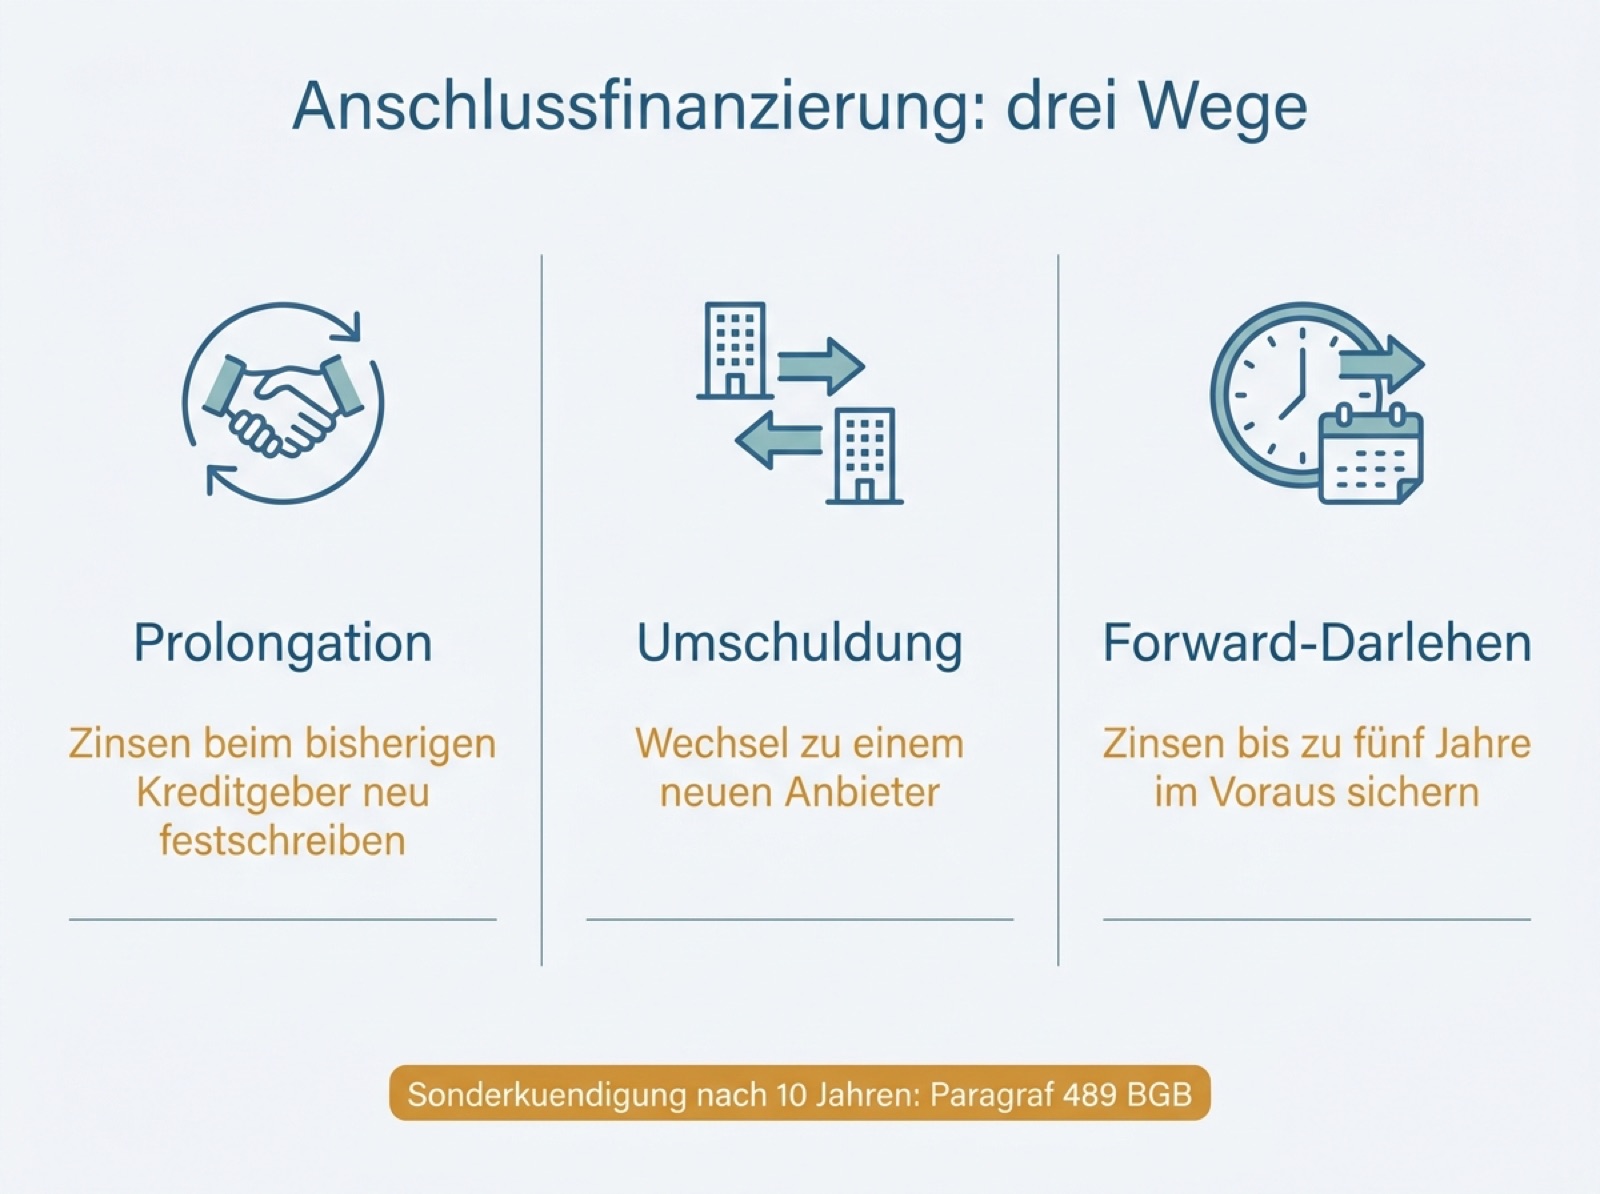
Drei Wege, ein Ziel: Wer die Unterschiede kennt, verhandelt beim Immobilienkredit auf Augenhöhe.
Als die Bank nicht einlenken wollte
So glatt lief es nicht überall. Ein Bekannter, dem ich von meinem Fall erzählte, geriet in eine echte Auseinandersetzung. Seine Bank bestand auf einer überhöhten Vorfälligkeitsentschädigung und weigerte sich, die Berechnungsgrundlage offenzulegen. Aus einer reinen Zahlenfrage wurde binnen Wochen ein handfester Rechtsstreit. Für ihn zählte plötzlich, ob seine Rechtsschutzversicherung Vertrags- und Darlehensstreitigkeiten überhaupt abdeckt und wie so ein Verfahren abläuft. Wie eine solche Sache von der ersten Anfrage bis zur möglichen Klage professionell begleitet wird, zeigt der Überblick von der Deckungsanfrage bis zur Klage recht anschaulich.
Sein Fall endete am Ende mit einem Vergleich, die Forderung schrumpfte um mehr als ein Drittel. Ohne anwaltliche Prüfung hätte er den vollen Betrag gezahlt. Ab wann sich das lohnt und wann ein Fachanwalt wirklich gebraucht wird, ordnet der Ratgeber, wann Sie einen spezialisierten Rechtsanwalt benötigen, gut ein.
Was ich heute anders mache
Drei Dinge nehme ich aus der Sache mit. Erstens: Jede Zahl der Bank prüfen, bevor ich etwas unterschreibe. Zweitens: mich rechtzeitig um die Anschlussfinanzierung kümmern, am besten ein bis zwei Jahre vor Ablauf. Und drittens: nicht jede Frage selbst lösen wollen. Bei einer strittigen Vorfälligkeitsentschädigung ging es um Beträge, für die sich eine Beratung sofort rechnet – dazu passt der Blick darauf, wann sich ein Fachanwalt wirklich lohnt.
Ein Immobilienkredit ist eben kein reines Zahlenspiel, sondern ein Vertrag mit klaren Rechten und ebenso klaren Fristen. Wer beides kennt und rechtzeitig handelt, muss sich am Ende seltener ärgern. Ich war am Ende gut beraten – und genau deshalb nicht verklagt.
Kostenlos · Ihre Versicherungs-App
Behalten Sie den Überblick – kostenlos
Alle Versicherungen in einer App: Wir überwachen Ihre Verträge und melden uns, sobald es einen günstigeren oder besseren Tarif gibt – die Formalitäten übernehmen wir.
- Alle Verträge & Dokumente an einem Ort
- Automatischer Schutz vor Beitragserhöhungen
- Wechselvorschläge inklusive Formalitäten – wir kümmern uns
Praktische Tools & Rechner
Kostenlos, sofort nutzbar und passend zu Ihrer Situation:
Tobias Friedrich
Tobias Friedrich ist Diplom-Ingenieur und geprüfter Fachmann für Versicherungsvermittlung (IHK). Als Geschäftsführer der Finanzriese GmbH betreibt er mehrere unabhängige Vergleichsportale. Sein Anspruch: komplexe Versicherungsthemen verständlich machen – „Versichern heißt verstehen, auch dann, wenn es kompliziert wird.“