
Inhalte
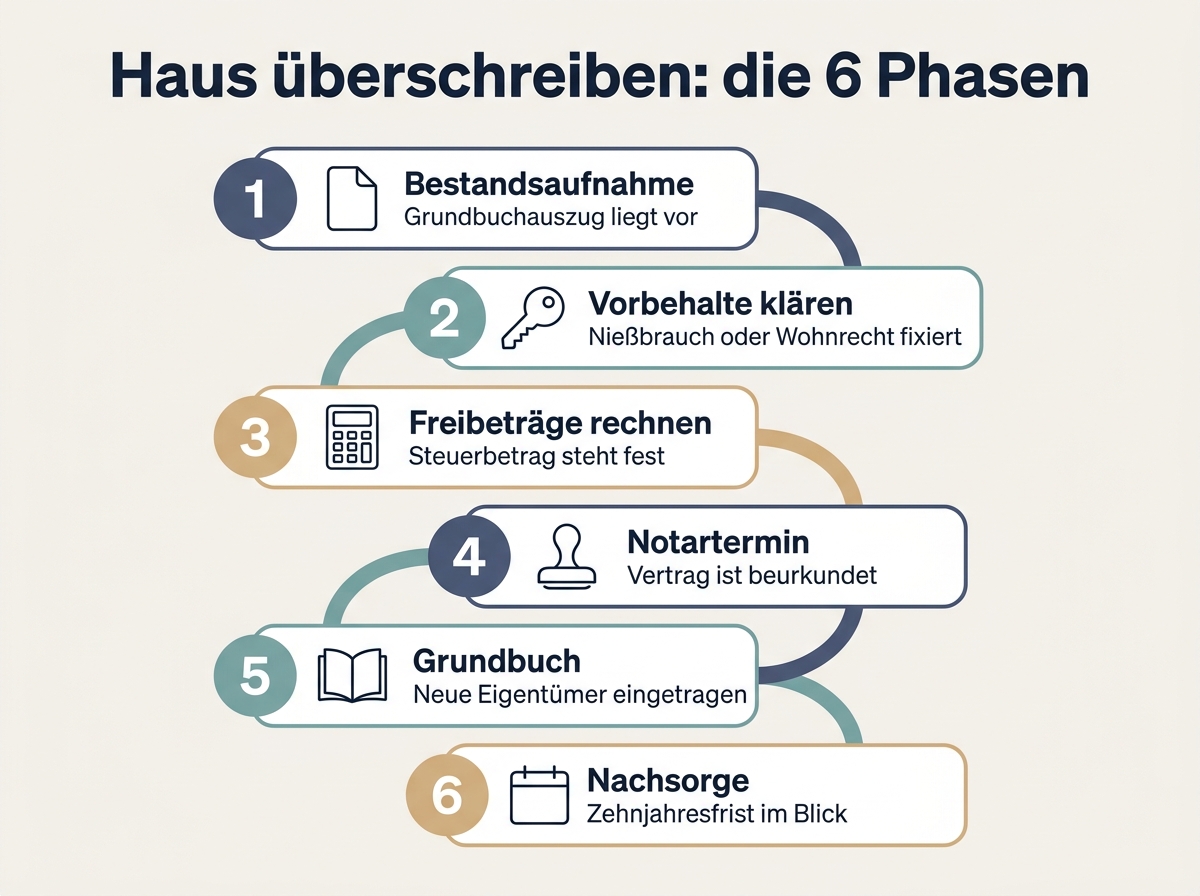
- Phase 1: Bestandsaufnahme, was im Grundbuch zum Haus steht
- Phase 2: Nießbrauch, Wohnrecht und Rückforderungsrechte klären
- Phase 3: Steuerliche Freibeträge und Schenkungssteuer berechnen
- Phase 4: Notar, Schenkungsvertrag und Kosten der Überschreibung
- Phase 5: Grundbuch umschreiben, neue Eigentümer eintragen
- Phase 6: Pflichtteil, Zehnjahresfrist und Sozialhilferegress
- Wann die Schenkung an die Kinder sinnvoll ist
- Was sich 2026 gerade bewegt
- Typische Fehler beim Haus überschreiben
- Häufig gestellte Fragen zur Hausüberschreibung
400.000 Euro. So viel dürfen Kinder je Elternteil steuerfrei erhalten, und diese Zahl steht seit 2010 unverändert im Gesetz. Die steuerlichen Werte einer Immobilie sind seit der Bewertungsreform zum 1. Juli 2023 dagegen nah an den Verkehrswert gerückt. Ein solides Reihenhaus sprengt den Freibetrag heute schneller, als viele Eigentümer erwarten.
Wer sein Haus zu Lebzeiten überschreiben will, arbeitet deshalb nicht einen einzigen Notartermin ab. Die Überschreibung des Hauses läuft in sechs Phasen, jede endet mit einem prüfbaren Zwischenergebnis. Diese vorweggenommene Erbfolge regelt Steuern und Absicherung der Familie in einem Zug.
Phase 1: Bestandsaufnahme, was im Grundbuch zum Haus steht
Am Anfang steht kein Steuertipp, sondern ein aktueller Grundbuchauszug. Er kostet beim Grundbuchamt wenige Euro und zeigt in Abteilung II und III, was auf der Immobilie tatsächlich lastet: Wegerechte, ein bereits eingetragenes Wohnrecht, Reallasten, Grundschulden aus alten Darlehen.
Sammeln Sie parallel:
- den letzten Kontoauszug zur Restschuld jedes laufenden Darlehens,
- bestehende Miet- und Nutzungsverträge, auch mündliche Absprachen in der Familie,
- die letzte Grundsteuerfestsetzung sowie den Grundsteuerwert,
- das aktuelle Testament oder den Erbvertrag, falls vorhanden.
Erst danach fällt die Vorentscheidung über den Weg: die Immobilie halten und vermieten, verkaufen, teilverkaufen oder eben zu Lebzeiten übertragen. Diese vier Wege führen zu völlig verschiedenen Ergebnissen, steuerlich wie rechtlich.
Zwischenergebnis Phase 1: Belastungen, Restschuld und Nutzungsverhältnisse liegen schwarz auf weiß vor, und Sie wissen, wie deutlich sich rechtliche Risiken bei verschiedenen Immobilienstrategien voneinander unterscheiden. Ohne diese Grundlage rechnet jede spätere Steuerplanung mit falschen Zahlen.
Phase 2: Nießbrauch, Wohnrecht und Rückforderungsrechte klären
Die zweite Phase entscheidet über den Rest. Hier legen Schenker und Beschenkte fest, was gelten soll, wenn das Leben anders läuft als geplant. Fast alle Eltern, die ihr Haus überschreiben, möchten darin wohnen bleiben. Zwei Rechte leisten das, und sie werden ständig miteinander verwechselt.
| Nießbrauch (§ 1030 BGB) | Lebenslanges Wohnrecht (§ 1093 BGB) | |
|---|---|---|
| Selbst wohnen bleiben | ja | ja |
| Immobilie vermieten, Miete behalten | ja | nein |
| Mindert den Wert der Schenkung | stark | schwächer |
| Typisch bei | Mehrfamilienhaus | selbst genutztem Haus |
Wer die Immobilie später einmal vermieten möchte, etwa nach dem Umzug ins Betreute Wohnen, braucht den Nießbrauch. Das Wohnrecht erlaubt nur die eigene Nutzung. Beide Rechte müssen im Grundbuch eingetragen werden, sonst wirken sie gegenüber Dritten nicht.
Dazu kommen Rückforderungsrechte für die Fälle, die niemand gern ausspricht: Insolvenz oder Scheidung der Kinder, ein Verkauf ohne Zustimmung, das Vorversterben des Beschenkten. Diese Absicherung greift nur, wenn sie im Schenkungsvertrag steht und durch eine Rückauflassungsvormerkung gesichert ist. Fehlt die Eintragung, kann der neue Eigentümer die Immobilie weiterreichen, und die Rückforderung läuft ins Leere.
Zwischenergebnis Phase 2: eine abgestimmte Liste der Vorbehalte. Wer erst beim Notar zu diskutieren beginnt, zahlt einen zweiten Termin.
Phase 3: Steuerliche Freibeträge und Schenkungssteuer berechnen
Jetzt wird gerechnet. Die persönlichen Freibeträge stehen in § 16 ErbStG: 500.000 € für Ehegatten, 400.000 € je Kind, 200.000 € je Enkel, 20.000 € für Geschwister. Sie gelten pro Person auf Schenkerseite. Ein Elternpaar bringt also 800.000 € auf ein Kind, wenn beide je die Hälfte des Hauses übertragen.
So läuft die Rechnung:
- Steuerlicher Wert des Hauses. Maßgeblich ist der gesetzlich vorgegebene Wert nach dem Bewertungsgesetz, nicht der Wunschpreis aus dem Immobilienportal.
- Kapitalwert des Nießbrauchs abziehen. Der Jahreswert wird mit einem Vervielfältiger nach Lebensalter multipliziert; § 16 BewG deckelt ihn auf den Immobilienwert geteilt durch 18,6.
- Freibetrag gegenrechnen. Was übrig bleibt, ist der steuerpflichtige Erwerb. In Steuerklasse I beginnt der Satz bei 7 Prozent.
Ein Beispiel, wie sich hier Steuern sparen lassen: Eine Immobilie mit einem steuerlichen Wert von 600.000 € geht an die Tochter, die Mutter behält den Nießbrauch mit einem Kapitalwert von 180.000 €. Übrig bleiben 420.000 €, davon sind 400.000 € frei. Auf 20.000 € fallen 7 Prozent Schenkungssteuer an, also 1.400 €. Ohne diesen Vorbehalt wären 200.000 € steuerpflichtig gewesen, die Schenkungssteuer hätte in Höhe von 22.000 € gedroht.
Sobald Betriebsvermögen, Auslandsbesitz oder eine ungewöhnliche Bewertung hineinspielen, wird die Schenkungssteuer zum steuerrechtlichen Problemfeld mit eigener Rechtsprechungspraxis.
Zwischenergebnis Phase 3: eine Zahl auf dem Papier. Sie zeigt, ob überhaupt Schenkungssteuer anfällt oder ob die Schenkung besser in zwei Stufen läuft.
Phase 4: Notar, Schenkungsvertrag und Kosten der Überschreibung
Ein Vertrag, mit dem Eltern ein Haus übertragen, bedarf nach § 311b Absatz 1 BGB der notariellen Beurkundung. Eine private Vereinbarung ist nichtig, so einvernehmlich sie in der Familie auch besprochen wurde. Wichtig ist außerdem, alle Kinder früh einzubinden.
Der Überlassungs- oder Schenkungsvertrag bündelt alles aus Phase 2: Nießbrauch oder Wohnrecht, Rückforderungsrechte, Pflegeauflagen, Gleichstellungsgeld für Geschwister, oft auch eine Anrechnung auf den Pflichtteil. Der Notar prüft das Grundbuch, erklärt die rechtliche Tragweite und beantragt die Auflassungsvormerkung, die das Grundbuch bis zur Umschreibung faktisch sperrt.
Die Kosten für Notar und Grundbuchamt richten sich nach dem Geschäftswert und sind gesetzlich geregelt, also bundesweit gleich. Grobe Orientierung für eine Überschreibung samt Nießbrauch:
- Wert 300.000 €: rund 2.000 bis 2.400 €
- Wert 500.000 €: rund 2.900 bis 3.400 €
- Wert 800.000 €: rund 4.000 bis 4.800 €
Die Spanne entsteht durch Zusatzvereinbarungen und die Zahl der Eintragungen. Wie stark eine saubere notarielle Urkunde im Streitfall trägt, zeigt sich auch bei den Fragen, die digitale Notardienste rechtlich neu ordnen.
Zwischenergebnis Phase 4: beurkundeter Vertrag, Vormerkung beantragt, Kosten bekannt.
Phase 5: Grundbuch umschreiben, neue Eigentümer eintragen
Der Notar reicht die Unterlagen beim Grundbuchamt ein und holt die Unbedenklichkeitsbescheinigung des Finanzamts. Bis die Kinder als Eigentümer im Grundbuch stehen, vergehen je nach Amt vier Wochen bis mehrere Monate. Danach ist das Haus überschrieben und die Übertragung endgültig.
Prüfen Sie den Auszug Zeile für Zeile:
- Steht der Beschenkte in Abteilung I als Eigentümer?
- Sind Nießbrauch oder Wohnrecht eingetragen, und an der vereinbarten Rangstelle?
- Ist die Rückauflassungsvormerkung eingetragen?
- Sind alte Grundschulden tatsächlich gelöscht?
Der häufigste Fehler in dieser Phase betrifft den Rang. Steht die Grundschuld einer finanzierenden Bank vor dem Nießbrauch, kann das Wohnrecht in einer Zwangsversteigerung wertlos werden.
Zwischenergebnis Phase 5: ein Grundbuchauszug, auf dem alles steht, was der Vertrag vorsieht.
Phase 6: Pflichtteil, Zehnjahresfrist und Sozialhilferegress
Mit der Umschreibung ist die Sache nicht erledigt. Ab dem Tag der Schenkung laufen drei Fristen.
Der Pflichtteilsergänzungsanspruch trifft die Schenkung zuerst. Übergangene Erben können nach § 2325 BGB Ergänzung verlangen. Die Schenkung wird im ersten Jahr voll berücksichtigt und danach je Jahr um ein Zehntel abgeschmolzen, nach zehn Jahren gar nicht mehr. Wichtig: Behält sich der Schenker einen umfassenden Nießbrauch vor, beginnt diese Frist nach der Rechtsprechung häufig überhaupt nicht zu laufen, weil das Vermögensopfer fehlt. Wer das übersieht, plant ein Jahrzehnt ins Leere. Wie ein solcher Pflichtteilsergänzungsanspruch später durchgesetzt wird, zeigt der Beitrag zur Durchsetzung des Pflichtteils im Prozessfall.
Dann läuft die steuerliche Zehnjahresfrist. Nach § 14 ErbStG werden Erwerbe von derselben Person innerhalb von zehn Jahren zusammengerechnet. Steuerliche Freibeträge können also erst nach zehn Jahren erneut genutzt werden. Wer größeres Vermögen staffeln möchte, fängt früh an.
Zuletzt der Sozialhilferegress: Verarmt der Schenker, kann er das Geschenk nach § 528 BGB herausverlangen, und dieser Anspruch geht auf den Sozialhilfeträger über. § 529 BGB schließt ihn erst aus, wenn seit der Leistung zehn Jahre verstrichen sind.
Zum Schluss gehört das Testament auf den Tisch. Eine Schenkung, die im Nachlass nicht abgebildet ist, erzeugt genau den Streit unter Erben, den sie vermeiden sollte. Liegt Vermögen im Ausland, kommt die Frage nach dem anwendbaren Recht dazu, was den Erbfall im Ausland zu einem eigenen Thema macht.
Wann die Schenkung an die Kinder sinnvoll ist
Sinnvoll ist die Schenkung eines Hauses vor allem dann, wenn sein Wert die Freibeträge übersteigt, wenn die Kinder ohnehin einziehen sollen oder wenn ein Kind das Haus bekommt und die Geschwister ein Gleichstellungsgeld. Dagegen sprechen ungeklärte Familienverhältnisse und eine absehbare Pflegebedürftigkeit. Klare Regelungen im Schenkungsvertrag sind in beiden Fällen wichtiger als der Steuereffekt.
Was sich 2026 gerade bewegt
Die Freibeträge stehen seit 2010 still, die Immobilienwerte nicht. Im Januar 2026 hat die SPD-Bundestagsfraktion unter dem Titel „FairErben“ ein Konzept vorgelegt, das die heutigen Freibeträge durch einen einmaligen Lebensfreibetrag ersetzen würde. Parallel verhandelt das Bundesverfassungsgericht über die Verschonungsregeln für Betriebsvermögen; eine Entscheidung wird im Laufe des Jahres erwartet. Beschlossen ist nichts. Wer staffeln will, sollte die erste Stufe trotzdem nicht vertagen.
Typische Fehler beim Haus überschreiben
| Fehler | Folge |
|---|---|
| Kein Rückforderungsrecht vereinbart | Immobilie fällt in die Insolvenz des Kindes |
| Wohnrecht statt Nießbrauch trotz Vermietungsplänen | Miete steht dem neuen Eigentümer zu |
| Rang der Rechte nicht geprüft | Wohnrecht erlischt in der Zwangsversteigerung |
| Testament nicht angepasst | Widersprüchliche Regelungen, Streit unter Erben |
| Geschwister nicht eingebunden | Pflichtteilsergänzungsanspruch nach dem Erbfall |
Häufig gestellte Fragen zur Hausüberschreibung
Was kostet es, ein Haus zu überschreiben?
Notar und Grundbuchamt rechnen nach dem Geschäftswert ab. Bei 500.000 € liegen die Kosten inklusive Nießbrauchseintragung meist zwischen 2.900 und 3.400 €. Eine Bewertung durch Sachverständige kommt gegebenenfalls hinzu.
Kann eine Hausüberschreibung rückgängig gemacht werden?
Nur in den Fällen, die der Schenkungsvertrag vorsieht, sowie bei grobem Undank nach § 530 BGB und Verarmung nach § 528 BGB. Ein Sinneswandel allein reicht nicht.
Reicht statt der Überschreibung nicht auch ein Testament?
Für die reine Nachfolge ja. Wer aber steuerliche Freibeträge mehrfach nutzen oder Streit vorbeugen möchte, erreicht das nur, wenn er die Immobilie zu Lebzeiten überträgt.
Kann das Sozialamt das überschriebene Haus zurückfordern?
Innerhalb von zehn Jahren ja. Der Träger leitet den Anspruch aus § 528 BGB über; die Beschenkten zahlen bis zur Höhe des Geschenkwerts.
—
*Dieser Beitrag gibt einen allgemeinen Überblick zum Stand September 2026 und ersetzt keine Beratung im Einzelfall. Ob eine Überschreibung sinnvoll ist und wie der Vertrag ausgestaltet wird, klären Notarin oder Notar sowie eine steuerliche Beratung.*
*Redaktion Humboldt Forum Recht, Stand September 2026.*
Kostenlos · Ihre Versicherungs-App
Behalten Sie den Überblick – kostenlos
Alle Versicherungen in einer App: Wir überwachen Ihre Verträge und melden uns, sobald es einen günstigeren oder besseren Tarif gibt – die Formalitäten übernehmen wir.
- Alle Verträge & Dokumente an einem Ort
- Automatischer Schutz vor Beitragserhöhungen
- Wechselvorschläge inklusive Formalitäten – wir kümmern uns
Praktische Tools & Rechner
Kostenlos, sofort nutzbar und passend zu Ihrer Situation:

Tobias Friedrich
Tobias Friedrich ist Diplom-Ingenieur und geprüfter Fachmann für Versicherungsvermittlung (IHK). Als Geschäftsführer der Finanzriese GmbH betreibt er mehrere unabhängige Vergleichsportale. Sein Anspruch: komplexe Versicherungsthemen verständlich machen – „Versichern heißt verstehen, auch dann, wenn es kompliziert wird.“