Inhalte
Kaum ein Vertrag bindet Menschen so lange wie ein Immobilienkredit, und trotzdem wird er oft in wenigen Minuten unterschrieben. Das ändert sich gerade: Beratungsstellen und Kanzleien melden für 2026 spürbar mehr Anfragen von Kreditnehmern, die ihre Verträge nachträglich prüfen lassen – von der Widerrufsbelehrung bis zur Berechnung der Vorfälligkeitsentschädigung. Wer schon vor der Unterschrift durchrechnet, welche Rate, Zinsbindung und Restschuld realistisch tragbar sind, wie Kreditriese im Detail erklärt, geht deutlich souveräner in die Verhandlung mit der Bank. Genau dort entscheidet sich, ob man später Recht behält oder um jede Klausel streiten muss.
Warum das Thema gerade jetzt hochkocht
Nach den Zinssprüngen der Vorjahre stehen viele Finanzierungen zur Anschlussrunde an. Gleichzeitig häufen sich Gerichtsentscheidungen zu fehlerhaften Widerrufsbelehrungen und zu überhöhten Entschädigungsforderungen bei vorzeitiger Ablösung. Für Verbraucher ist das eine gute Nachricht, denn die Rechtslage ist auf ihrer Seite – man muss sie nur kennen und einfordern.
Der Kern steckt im Verbraucherdarlehensrecht des BGB. Danach hat jeder private Kreditnehmer bei einem Immobiliendarlehen ein Widerrufsrecht sowie eine Bedenkzeit von mindestens sieben Tagen, in der die Bank an ihr Angebot gebunden bleibt. Das regelt der § 495 BGB zum Widerrufsrecht und zur Bedenkzeit ausdrücklich. Wer diese Frist nutzt, kann Angebote in Ruhe vergleichen, statt unter Druck zu unterschreiben.
Die vier Rechte, die im Streitfall den Ausschlag geben
Vier Punkte tauchen in fast jedem Konfliktfall auf. Sie zu kennen, spart im Ernstfall vierstellige Beträge.
- Widerrufsrecht: 14 Tage ab ordnungsgemäßer Belehrung. War die Belehrung fehlerhaft, verlängert sich die Frist oft erheblich.
- Vorzeitige Rückzahlung: Ein Immobiliendarlehen lässt sich ablösen. Die Bank darf dafür eine Vorfälligkeitsentschädigung verlangen, aber nur in Höhe ihres tatsächlichen Zinsschadens.
- Sonderkündigungsrecht nach zehn Jahren: Läuft die Zinsbindung länger, dürfen Sie zehn Jahre nach Vollauszahlung mit sechs Monaten Frist entschädigungsfrei kündigen.
- Transparenzpflicht: Effektiver Jahreszins, Gesamtkosten und alle Nebenentgelte müssen offengelegt werden. Versteckte Bearbeitungsgebühren sind unzulässig.
Wie weit diese Rechte im Alltag reichen, zeigt die Verbraucherzentrale in ihrem Überblick zu den Rechten von Kreditnehmern. Besonders die Vorfälligkeitsentschädigung wird regelmäßig zu hoch angesetzt – ein Musterbrief zur Nachprüfung gehört inzwischen zum Standardrepertoire.
Das Kleingedruckte entscheidet: Wer den Kreditvertrag vor der Unterschrift genau liest, behält im Streitfall die stärkere Position.
Checkliste: Diese Punkte vor der Unterschrift prüfen
Bevor Sie unterschreiben, arbeiten Sie den Vertrag Zeile für Zeile durch. Die folgende Liste deckt die häufigsten Fallstricke ab.
- Effektiven Jahreszins mit mindestens zwei weiteren Angeboten vergleichen.
- Widerrufsbelehrung auf Vollständigkeit und Datum kontrollieren.
- Regelung zur Vorfälligkeitsentschädigung im Vertrag suchen und verstehen.
- Sondertilgungen (meist bis fünf Prozent jährlich) schriftlich vereinbaren.
- Zinsbindungsdauer und voraussichtliche Restschuld realistisch einordnen.
- Sämtliche Nebenkosten und Gebühren einzeln aufschlüsseln lassen.
Gerade der Punkt Zinsbindung wird unterschätzt. Was am Ende der Festschreibung passiert und welche Kündigungsrechte greifen, ist ein eigenes Kapitel – dazu lohnt der Blick auf die Details rund um das Auslaufen der Zinsbindungsfrist. Wer die Anschlussfinanzierung früh plant, verhandelt aus einer besseren Position.
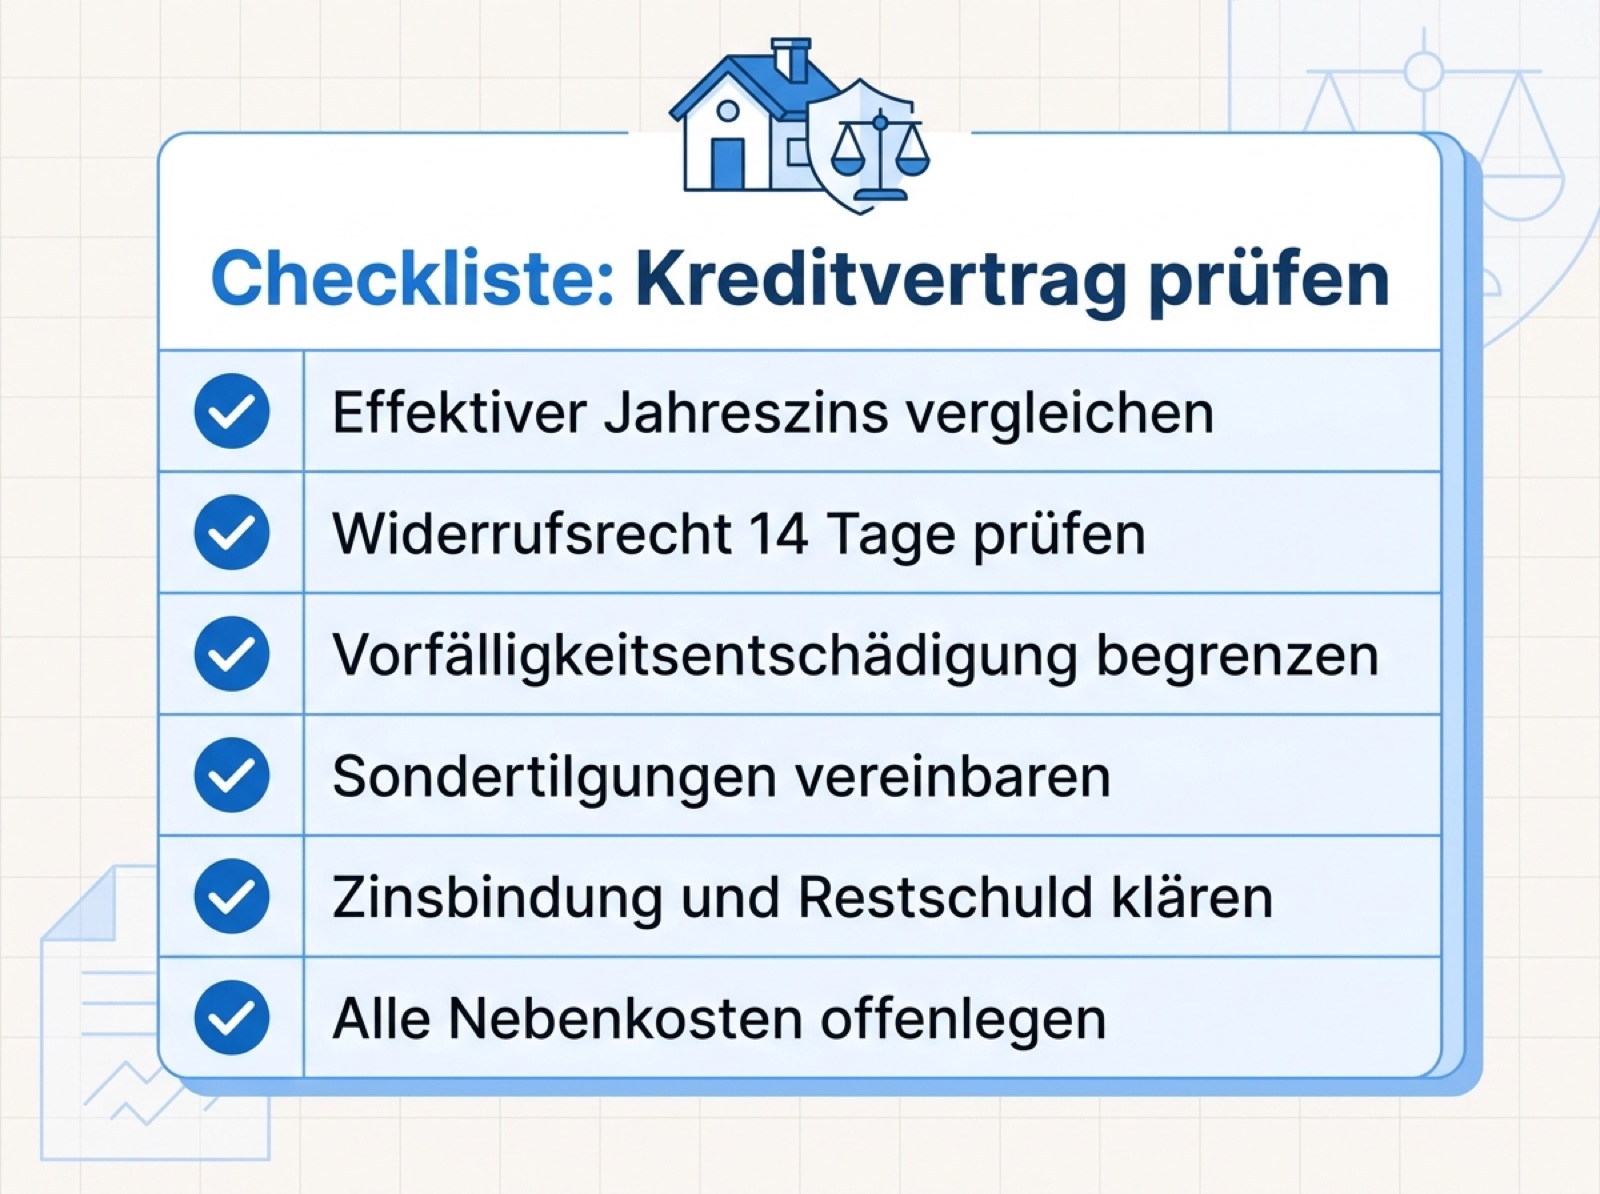
Sechs Prüfpunkte, die den größten Ärger verhindern – von der Widerrufsbelehrung bis zu den Nebenkosten.
Ein Rechenbeispiel, das teuer werden kann
Wie schnell aus Kleingedrucktem echtes Geld wird, zeigt ein typischer Fall aus der Beratung. Eine Familie löst ihr Darlehen über 200.000 Euro nach fünf Jahren ab, um das Haus zu verkaufen. Die Bank stellt zunächst eine Vorfälligkeitsentschädigung von rund 14.000 Euro in Rechnung. Nach Prüfung der Berechnungsgrundlage sinkt die Forderung auf etwa 9.000 Euro, weil ersparte Verwaltungs- und Risikokosten nicht abgezogen worden waren. Fünftausend Euro Unterschied, nur weil jemand nachgerechnet hat.
Solche Differenzen sind kein Einzelfall. Banken müssen die Entschädigung nach der sogenannten Aktiv-Passiv-Methode ermitteln und dabei alle Kosten herausrechnen, die nach der Rückzahlung wegfallen. Ob die Abrechnung stimmt, lässt sich mit einem Musterbrief anfordern und im Zweifel gerichtlich klären. Wichtig ist, die Forderung nicht ungeprüft zu zahlen, sondern eine nachvollziehbare Aufschlüsselung zu verlangen.
Wenn es doch zum Streit kommt
Nicht jede Bank lenkt beim ersten Widerspruch ein. Bleibt die Berechnung strittig oder verweigert das Institut die Rückabwicklung, wird aus einer Sachfrage schnell ein Rechtsstreit. Dann zählt, ob die Kosten für eine anwaltliche Prüfung abgesichert sind. Ein passender Baustein in der Rechtsschutzversicherung im Alltag kann hier den Unterschied machen, weil Vertrags- und Darlehensstreitigkeiten sonst aus eigener Tasche zu tragen sind.
Ein häufiger Nebenschauplatz ist die beim Kredit mitverkaufte Absicherung. Ob sich eine solche Police überhaupt lohnt oder eher Geld kostet, hat die Redaktion in der Analyse zur Restschuldversicherung auf dem Prüfstand auseinandergenommen. Meine Empfehlung: Diese Bausteine getrennt vom Kredit bewerten, nie im Paket durchwinken.
Unterlagen aufheben – aber wie lange?
Recht behält am Ende, wer im Zweifel Belege vorlegen kann. Vertragsunterlagen, Tilgungspläne und Schriftwechsel sollten Sie deshalb geordnet aufbewahren, solange das Darlehen läuft, und darüber hinaus. Wann welche Papiere weg dürfen, klärt der Leitfaden zu den Aufbewahrungsfristen bei Immobilienrechtsschutz.
Kurz gesagt: Ein Kredit ist kein reines Zahlenspiel, sondern ein Vertrag mit klaren Rechten. Wer vorher rechnet, die Widerrufsfrist ernst nimmt und den Vertrag mit einer Checkliste durchgeht, muss sich hinterher seltener ärgern. Die stärkste Verhandlungsposition hat man immer vor der Unterschrift, denn danach wird jede Korrektur langsamer, teurer und deutlich mühsamer.
Kostenlos · Ihre Versicherungs-App
Behalten Sie den Überblick – kostenlos
Alle Versicherungen in einer App: Wir überwachen Ihre Verträge und melden uns, sobald es einen günstigeren oder besseren Tarif gibt – die Formalitäten übernehmen wir.
- Alle Verträge & Dokumente an einem Ort
- Automatischer Schutz vor Beitragserhöhungen
- Wechselvorschläge inklusive Formalitäten – wir kümmern uns
Praktische Tools & Rechner
Kostenlos, sofort nutzbar und passend zu Ihrer Situation:

Tobias Friedrich
Tobias Friedrich ist Diplom-Ingenieur und geprüfter Fachmann für Versicherungsvermittlung (IHK). Als Geschäftsführer der Finanzriese GmbH betreibt er mehrere unabhängige Vergleichsportale. Sein Anspruch: komplexe Versicherungsthemen verständlich machen – „Versichern heißt verstehen, auch dann, wenn es kompliziert wird.“