Inhalte
- Der Deckungscheck in fünf Stufen
- Stufe 1: Welche Rechtsschutzart deckt vermietete Immobilien?
- Stufe 2: Wann ist der Versicherungsfall eingetreten?
- Stufe 3: Wartezeit prüfen
- Stufe 4: Ausschlüsse abgleichen
- Welche Leistungen die Vermieterrechtsschutzversicherung übernimmt
- Stufe 5: Deckungszusage einholen und Ablehnung nicht hinnehmen
- Was kostet Vermieterrechtsschutz?
- Checkliste: Dokumentation vor Kündigung und Räumungsklage
- Häufige Fragen
Zwei ausgefallene Mieten, eine ignorierte Abmahnung, dann die fristlose Kündigung. Bis zur Räumung vergeht oft ein Dreivierteljahr, in dem Zinsen und Rücklagen weiterlaufen. Anwalt, Gericht, Gerichtsvollzieher und Sachverständiger summieren sich über zwei Instanzen leicht auf einen vierstelligen Betrag, und der Mietausfall läuft nebenher.
Genau hier entscheidet sich, ob die Police trägt. Wer erst nach der Kündigung bei seiner Versicherung anruft, hat den Versicherungsfall meist längst ausgelöst. Der folgende Deckungscheck dreht die Reihenfolge um: erst prüfen, dann handeln.
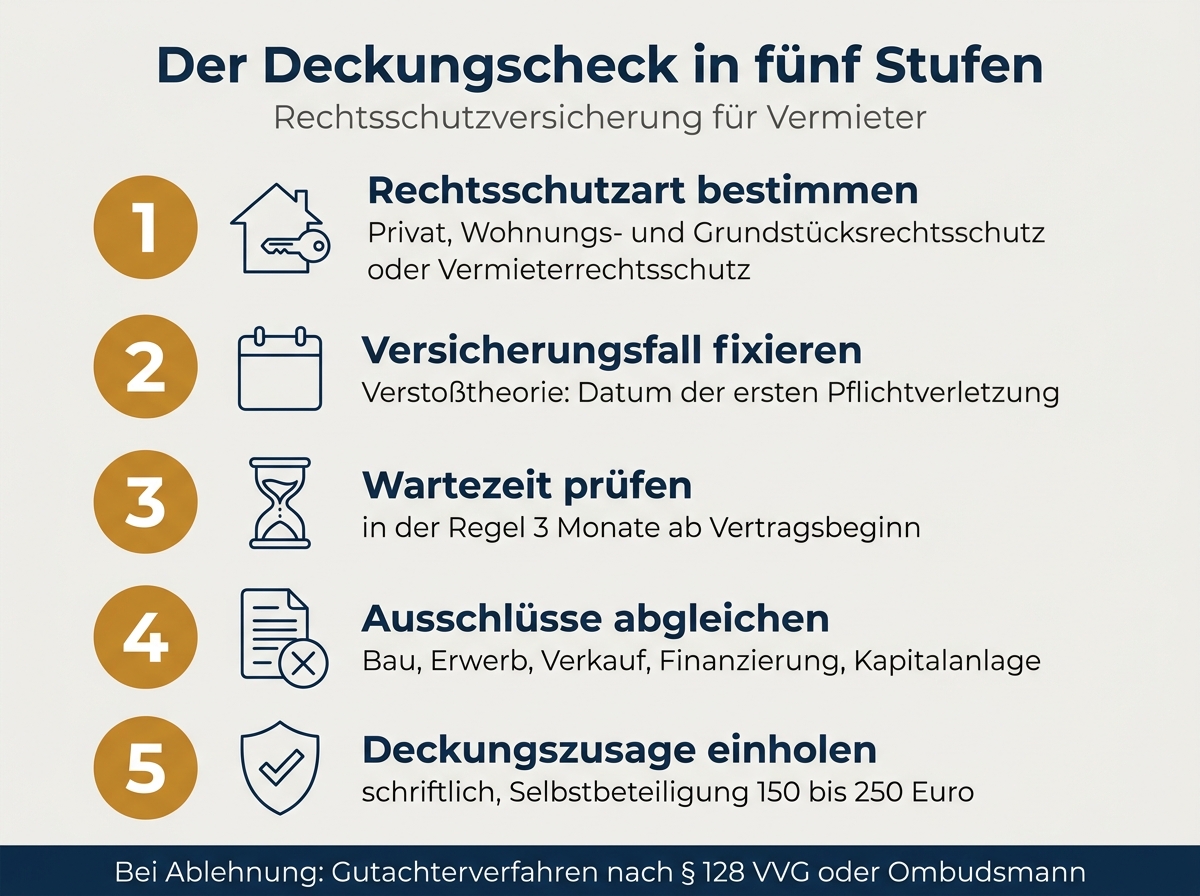
Der Deckungscheck in fünf Stufen
Das Vorgehen ist bewusst einfach gehalten und funktioniert für eine einzelne vermietete Wohnung genauso wie für ein Mehrfamilienhaus:
- Rechtsschutzart bestimmen: Deckt Ihr Vertrag vermietete Immobilien überhaupt?
- Versicherungsfall zeitlich fixieren: Wann fiel die erste Pflichtverletzung?
- Wartezeit prüfen: Sind die drei Monate abgelaufen?
- Ausschlüsse abgleichen, vor allem Bau, Erwerb, Verkauf, Finanzierung und Kapitalanlage.
- Deckungszusage schriftlich einholen und bei Ablehnung nachfassen.
Jede Stufe kostet zehn Minuten. Zusammen ersparen sie Eigentümern den teuersten Irrtum im Mietrecht: den Prozess, den am Ende niemand bezahlt. Wer bislang nur eine private Rechtsschutzversicherung für den Alltag besitzt, stößt schon bei Stufe 1 auf eine Lücke.
Stufe 1: Welche Rechtsschutzart deckt vermietete Immobilien?
Der häufigste Irrtum betrifft den Wohnungs- und Grundstücksrechtsschutz aus dem privaten Paket: Er gilt in vielen Tarifen nur für selbst genutzte Wohnungen und Häuser. Sobald Sie vermieten, brauchen Sie eine eigene Risikoadresse im Vertrag.
| Rechtsschutzart | Deckt | Deckt nicht |
|---|---|---|
| Privatrechtsschutz | Streit als Mieter oder Privatperson | vermietete Wohneinheiten |
| Wohnungs- und Grundstücksrechtsschutz | selbst genutzte Wohnungen und Häuser | fremdvermietete Objekte (tarifabhängig) |
| Vermieterrechtsschutz | Konflikte mit Mietern, Nachbarn und Behörden rund um vermietete Immobilien | gewerbliche Großbestände |
| Gewerblicher Immobilienrechtsschutz | vermietete Gewerbeeinheiten, größere Portfolios | private Alltagsstreitigkeiten |
Im Versicherungsschein sollten Sie zwei Angaben abgleichen: die eingetragene Risikoadresse und die Anzahl der versicherten Wohneinheiten. Beides muss zum heutigen Bestand passen. Wer eine Einheit dazukauft und das nicht meldet, steht im Ernstfall ohne Versicherungsschutz da.
Vermieterrechtsschutz klärt das finanzielle Risiko, nicht die Vertragsgestaltung. Wer über die Deckung hinaus operative Unterstützung bei Mietvertrag und Fristen sucht, findet unter vermieter-notruf.de Rechtstipps für Vermieter; die Beweissicherung im eigenen Objekt bleibt trotzdem Ihre Aufgabe.
Stufe 2: Wann ist der Versicherungsfall eingetreten?
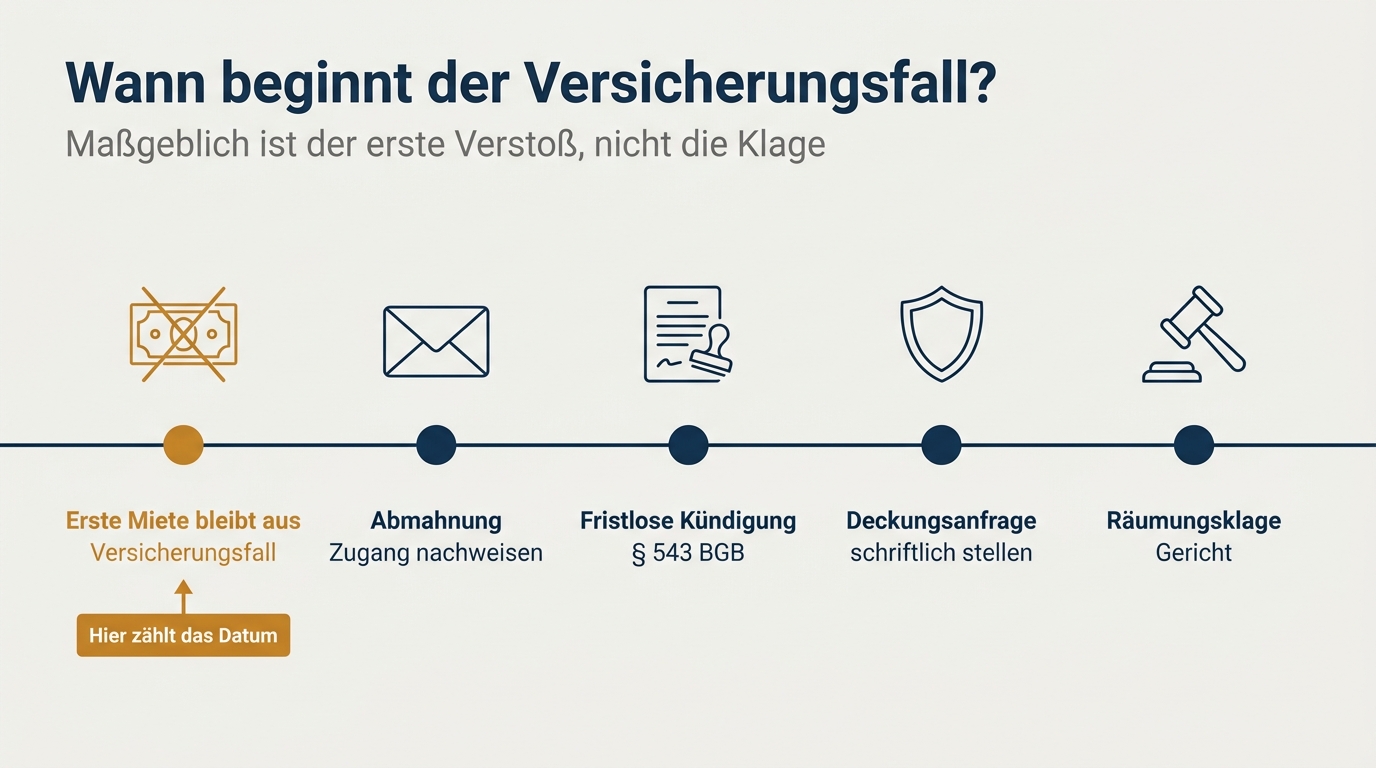
Im Rechtsschutz gilt die sogenannte Verstoßtheorie. Maßgeblich ist der Zeitpunkt der ersten Pflichtverletzung, nicht der Tag der Kündigung oder der Klage. Bei Mietrückständen ist es der erste Termin, den der Mieter nicht bezahlt, bei einer Mieterhöhung das Erhöhungsverlangen, bei einem Bauschaden die mangelhafte Ausführung.
Diese Frage ist der klassische Streitpunkt zwischen Eigentümer und Gesellschaft. Rückt der Anbieter den Verstoß vor den Vertragsbeginn, gilt der Fall als vorvertraglich und ist damit nicht versichert.
> Praxisregel: Notieren Sie das Datum der ersten Pflichtverletzung, bevor Sie irgendetwas anderes tun. Wer den Zeitpunkt später rekonstruieren muss, verhandelt aus der schwächeren Position.
Die geplante Mietrechtsreform vergrößert dieses Feld zusätzlich. Der Entwurf ist seit der ersten Lesung im Bundestag am 9. Juli 2026 in der Ausschussberatung; das Inkrafttreten wird für den Herbst 2026 erwartet. Vorgesehen sind unter anderem eine Dämpfung der Indexmiete in angespannten Wohnungsmärkten und eine Begrenzung von Kurzzeitmietverträgen auf sechs Monate mit einmaliger Verlängerung auf acht. Jede neue Norm erzeugt Auslegungsfragen, und die landen zuerst in der Deckungsprüfung.
Stufe 3: Wartezeit prüfen
Die Wartezeit beträgt im Vermieterrechtsschutz üblicherweise drei Monate ab Vertragsbeginn, in einzelnen Bausteinen bis zu einem halben Jahr. Sie soll verhindern, dass jemand eine Police erst abschließt, wenn der Konflikt bereits läuft.
Wichtig ist die Reihenfolge: Der Versicherungsfall muss nach Ablauf der Wartezeit liegen, nicht die Klage. Zwei Ausnahmen entlasten Sie:
- Die telefonische Rechtsberatung ist in vielen Tarifen ab dem ersten Tag nutzbar. Sie erhalten dort eine erste Einschätzung.
- Schadensersatzansprüche aus unerlaubter Handlung greifen häufig ohne Wartezeit.
Für die Praxis heißt das: Die Police gehört zur Immobilie, nicht zum Streit. Wer ein Haus kauft und vermietet, sollte den Vertrag mit dem ersten Mietvertrag abschließen, nicht Wochen nach dem ersten Ärger.
Stufe 4: Ausschlüsse abgleichen
Die Musterbedingungen der Branche nennen eine überschaubare, aber folgenreiche Liste. Vom Versicherungsschutz ausgenommen sind in aller Regel:
- Streitigkeiten rund um Errichtung, Sanierung oder genehmigungspflichtige Umbauten am versicherten Objekt
- Auseinandersetzungen aus Kaufvertrag, Notarvertrag oder Gewährleistung. Wer vorbeugen möchte, klärt die rechtlichen Fallstricke beim Immobilienkauf vor der Unterschrift
- Darlehensverträge, Zinsstreit und Fondsbeteiligungen aus der Finanzierung
- Ferien- und Kurzzeitvermietung, in vielen Angeboten nicht mitversichert
- vorsätzliche Handlungen des Versicherungsnehmers
Ein Punkt wird regelmäßig übersehen: Manche Tarife decken den Mietausfall mit, andere ersetzen ausschließlich die Kosten des Rechtsstreits. Bei einem Räumungsverfahren über drei Quartale ist das ein spürbarer Unterschied. Im Vergleich zweier Angebote fällt er selten auf den ersten Blick auf, weil beide Tarife denselben Schutz zu versprechen scheinen.
Welche Leistungen die Vermieterrechtsschutzversicherung übernimmt
Ein guter Tarif übernimmt die gesetzlichen Gebühren für Anwalt und Gericht, dazu Zeugen- und Sachverständigenkosten sowie die Kosten der Gegenseite bei verlorenem Prozess. Abgedeckt sind typischerweise:
- Zahlungsklage und Räumungsklage bei Mietrückständen
- Kündigungen wegen Eigenbedarfs und deren gerichtliche Überprüfung
- Streit mit dem Mieter um Betriebskostenabrechnung, Kaution und Mieterhöhung
- Konflikte mit Nachbarn und Behörden rund um die vermietete Immobilie
- außergerichtliche Einigung und Mediation, oft schon vor der Klage
Nicht jede Vermieterrechtsschutzversicherung leistet in gleicher Höhe. Übliche Deckungssummen im Inland beginnen bei 300.000 Euro; einzelne Anbieter decken unbegrenzt. Wer mehrere Objekte hält, sollte zusätzlich auf die Zahl der mitversicherten Wohneinheiten achten.
Stufe 5: Deckungszusage einholen und Ablehnung nicht hinnehmen
Melden Sie den Fall schriftlich, bevor Sie einen Anwalt beauftragen. In die Meldung gehören der Sachverhalt in Stichpunkten, das Datum des Verstoßes, der Streitwert und Ihr Ziel. Verlangen Sie die Deckungszusage schriftlich.
Zwei Punkte klären Sie im selben Zug: die Höhe der Selbstbeteiligung, die üblicherweise zwischen 150 und 250 Euro liegt, und die freie Anwaltswahl. Sie dürfen den Anwalt selbst bestimmen; Ihre Gesellschaft darf jemanden vorschlagen, aber niemanden vorschreiben.
Lehnt der Versicherer ab, weil er die Erfolgsaussicht verneint oder Mutwilligkeit annimmt, endet der Weg nicht. § 128 VVG verpflichtet ihn, im Vertrag ein Gutachterverfahren oder ein gleichwertiges unparteiisches Verfahren vorzusehen und den Versicherungsnehmer bei einer Ablehnung darauf hinzuweisen. Fehlt dieses Verfahren oder unterbleibt der Hinweis, gilt das Rechtsschutzbedürfnis kraft Gesetzes als anerkannt.
Bleibt es beim Nein, führen zwei weitere Wege ans Ziel:
- Das Schlichtungsverfahren beim Versicherungsombudsmann ist für Verbraucher kostenfrei, hemmt die Verjährung und bindet die Gegenseite bis zu einem Beschwerdewert von 10.000 Euro; zuständig ist die Schlichtungsstelle bis 100.000 Euro.
- Wie ein Verfahren gegen den eigenen Rechtsschutz abläuft, zeigt der Ratgeber zur Deckungsklage beim Rechtsschutz.
Was kostet Vermieterrechtsschutz?
Der Beitrag für den Vermieterrechtsschutz wird nach Standort, Anzahl der vermieteten Einheiten, Mieteinnahmen und Leistungsumfang berechnet. Für eine vermietete Wohneinheit liegen die Kosten meist zwischen 120 und 290 Euro im Jahr. Günstige Einsteigertarife starten darunter, decken dafür aber weniger ab. Ein Vergleich mehrerer Anbieter lohnt sich schon deshalb, weil die Beiträge pro Jahr und Wohneinheit berechnet werden und sich bei mehreren Objekten aufsummieren.
Rechnen Sie nicht in Monatsraten, sondern gegen das finanzielle Risiko: Ein einziger Räumungsrechtsstreit über zwei Instanzen übersteigt die Prämie mehrerer Jahre. Für Eigentümer und Vermieter zählt der Beitrag zu den Werbungskosten aus Vermietung und Verpachtung und mindert die Steuerlast.
Checkliste: Dokumentation vor Kündigung und Räumungsklage
Diese Unterlagen verlangt jede Deckungsprüfung im Vermieterrechtsschutz, und das Gericht ebenso:
- [ ] Mietvertrag mit allen Nachträgen und Anlagen
- [ ] Zahlungsübersicht mit Datum jeder offenen Miete (Grundlage für § 543 Abs. 2 BGB)
- [ ] Abmahnung mit Zugangsnachweis, sofern erforderlich
- [ ] Kündigungsschreiben mit ausformulierter Begründung; bei ordentlicher Kündigung müssen die Gründe nach § 573 Abs. 3 BGB im Schreiben stehen
- [ ] Schriftverkehr mit dem Mieter, vollständig und chronologisch
- [ ] Fotos, Protokolle und Zeugennamen zu Schäden oder Störungen
- [ ] Versicherungsschein, Bedingungen und Schadennummer
- [ ] Notiz zum Datum des ersten Verstoßes
Ein Hinweis zur Zahlungsklage: Nach § 569 Abs. 3 Nr. 2 BGB wird eine fristlose Kündigung wegen Zahlungsverzugs unwirksam, wenn der Rückstand binnen zweier Monate nach Rechtshängigkeit des Räumungsanspruchs ausgeglichen wird. Diese Schonfristzahlung gehört in jede Kalkulation, bevor Sie klagen.
Häufige Fragen
Zahlt die Rechtsschutzversicherung eine Räumungsklage?
Ja, sofern ein Vermieterrechtsschutz besteht, der Versicherungsfall nach der Wartezeit liegt und die Deckungszusage vorliegt. Sie erhalten dann die Kosten für Anwalt, Gericht, Zeugen und Sachverständige ersetzt.
Wie lange ist die Wartezeit beim Vermieterrechtsschutz?
Im Regelfall drei Monate ab Vertragsbeginn, in einzelnen Bausteinen länger. Die telefonische Rechtsberatung steht oft sofort zur Verfügung: Dort werden Sie auch dann beraten, wenn die Frist noch läuft.
Gilt der Rechtsschutz für Vermieter auch für Ferienwohnungen?
Meistens nicht. Kurzzeit- und Ferienvermietung ist in vielen Tarifen ausgeschlossen und muss beim Abschluss ausdrücklich eingeschlossen werden.
Was tun, wenn die Versicherung die Deckung ablehnt?
Zuerst den Stichentscheid oder das Gutachterverfahren nach § 128 VVG verlangen, danach den Ombudsmann einschalten. Wie das Schritt für Schritt läuft, beschreibt der Ratgeber von der Deckungsanfrage bis zur Klage.
*Redaktion Humboldt Forum Recht, Stand September 2026. Der Text ersetzt keine Rechtsberatung im Einzelfall.*
Kostenlos · Ihre Versicherungs-App
Behalten Sie den Überblick – kostenlos
Alle Versicherungen in einer App: Wir überwachen Ihre Verträge und melden uns, sobald es einen günstigeren oder besseren Tarif gibt – die Formalitäten übernehmen wir.
- Alle Verträge & Dokumente an einem Ort
- Automatischer Schutz vor Beitragserhöhungen
- Wechselvorschläge inklusive Formalitäten – wir kümmern uns
Praktische Tools & Rechner
Kostenlos, sofort nutzbar und passend zu Ihrer Situation:

Tobias Friedrich
Tobias Friedrich ist Diplom-Ingenieur und geprüfter Fachmann für Versicherungsvermittlung (IHK). Als Geschäftsführer der Finanzriese GmbH betreibt er mehrere unabhängige Vergleichsportale. Sein Anspruch: komplexe Versicherungsthemen verständlich machen – „Versichern heißt verstehen, auch dann, wenn es kompliziert wird.“