Inhalte
Wer einen Kredit aufnehmen will, denkt zuerst an den Zinssatz. Dabei beginnt der rechtlich interessante Teil viel früher: nämlich in dem Moment, in dem die erste Anfrage an eine Bank oder ein Vergleichsportal rausgeht. Schon vor dem eigentlichen Vertragsschluss stehen Verbraucherinnen und Verbrauchern eine Reihe von Rechten zu, die im Bürgerlichen Gesetzbuch und im Datenschutzrecht verankert sind. Wer sie kennt, verhandelt nicht nur besser, sondern schützt sich auch vor Nachteilen, die sich später kaum noch korrigieren lassen.
Der Gesetzgeber geht davon aus, dass zwischen Kreditgeber und Kreditnehmer ein Wissensgefälle besteht. Die Bank kennt ihre Konditionen, ihre Kalkulation und die Spielregeln des Marktes; die private Kundschaft in der Regel nicht. Genau dieses Ungleichgewicht sollen die Vorschriften zum Verbraucherdarlehen (§§ 491 ff. BGB) ausgleichen. Sie verpflichten Banken zu Transparenz und räumen der Kundenseite Zeit und Informationen ein, bevor eine bindende Entscheidung fällt.
Dieser Beitrag ordnet die wichtigsten Begriffe ein und beantwortet die Fragen, die vor einer Kreditanfrage immer wieder auftauchen. Er ersetzt keine individuelle Rechtsberatung, sondern gibt einen Überblick, mit dem man die eigene Situation besser einschätzen kann.
Ein Punkt vorweg, den viele unterschätzen: Bevor überhaupt Konditionen auf dem Tisch liegen, prüfen Banken die Bonität. Grundlage dafür sind meist Daten von Auskunfteien wie der SCHUFA. Verbraucher haben das Recht zu erfahren, welche Informationen dort über sie gespeichert sind – und das kostenlos.
Wer mehrere Angebote gegenüberstellen möchte, sollte darauf achten, dass eine reine Preisabfrage die eigene Bonität nicht belastet. Seriöse Vergleichsplattformen wie kreditmentor.de arbeiten deshalb mit einer sogenannten Konditionsanfrage, die neutral bleibt und keinen negativen Eintrag hinterlässt. So lassen sich Zinssätze vergleichen, ohne dass jede Abfrage den Score drückt – ein praktischer Ausdruck der Rechte, um die es in diesem Beitrag geht.
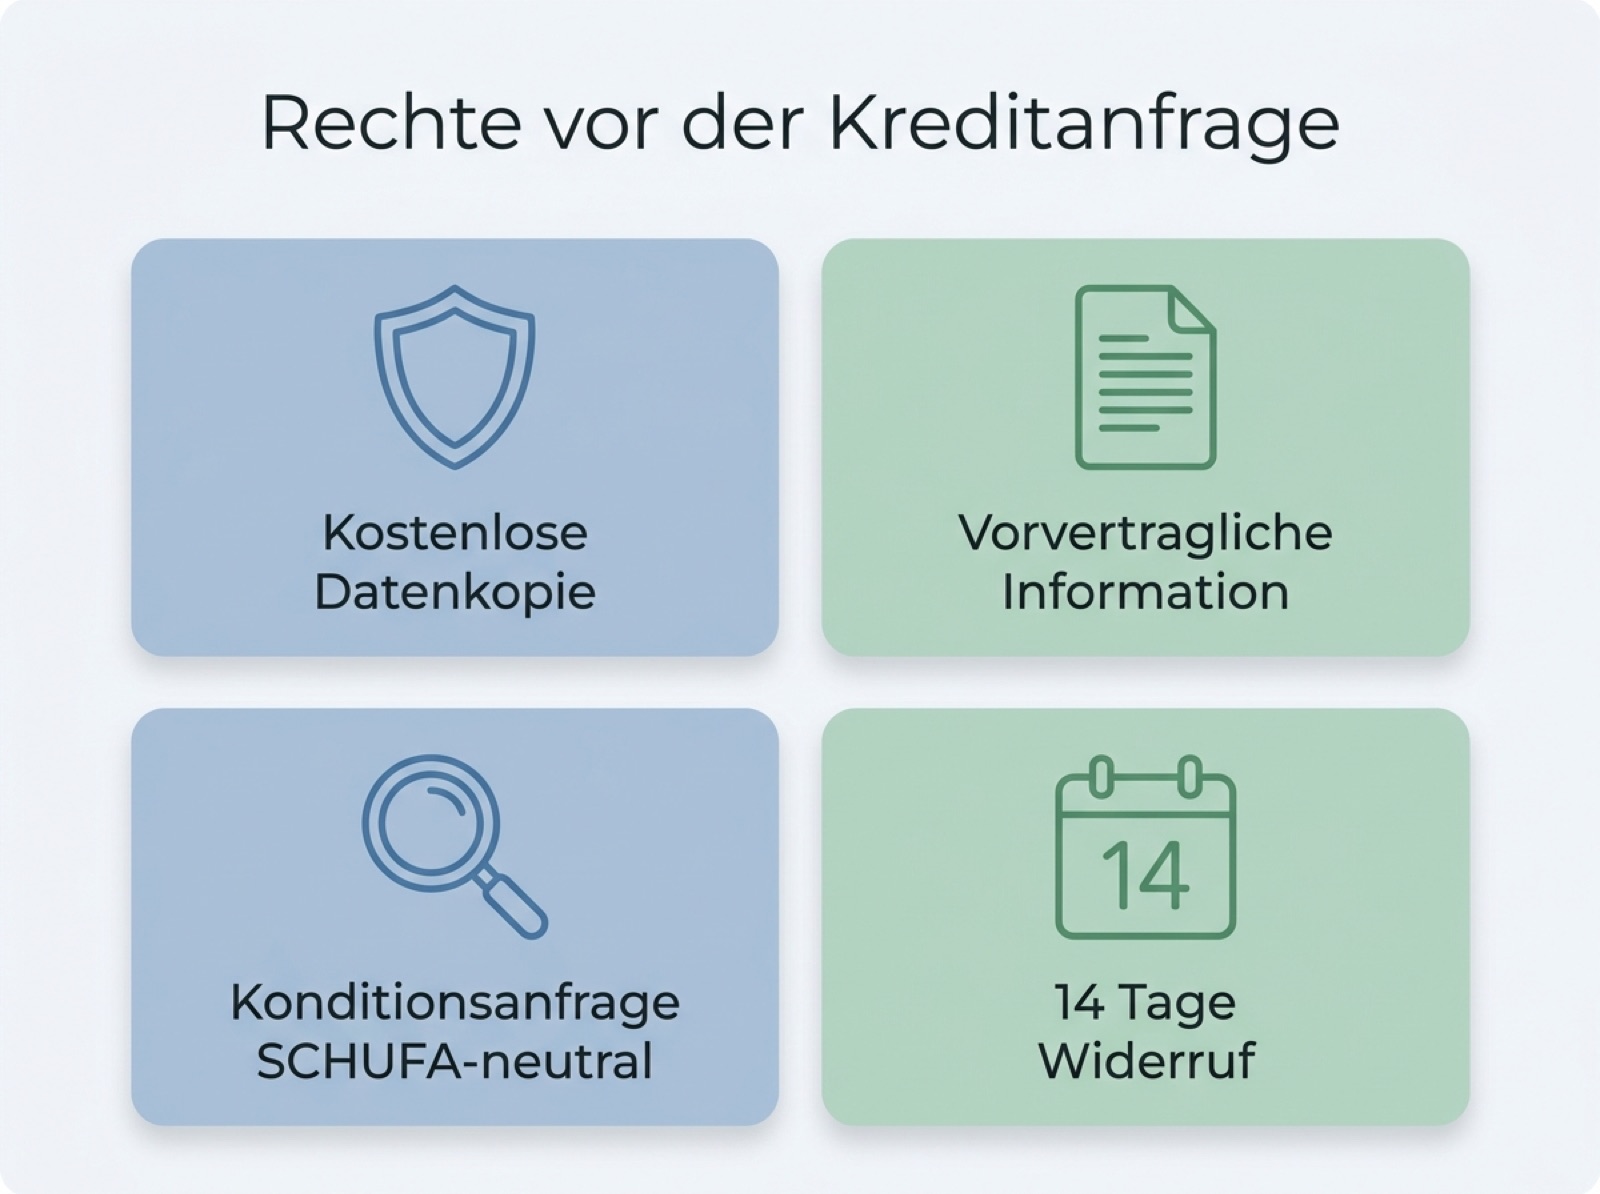
Vier Rechte, die schon vor der Kreditanfrage greifen
Das Recht auf kostenlose Datenauskunft
Nach Artikel 15 der Datenschutz-Grundverordnung darf jede Person verlangen, dass eine Auskunftei offenlegt, welche Daten sie gespeichert hat. Bei der SCHUFA heißt dieses Dokument „Datenkopie“. Es zeigt nicht nur die gespeicherten Vertrags- und Zahlungsdaten, sondern auch, welche Unternehmen in den vergangenen zwölf Monaten Anfragen gestellt haben. Wie die Verbraucherzentrale im Detail erläutert, ist diese Auskunft kostenlos und lässt sich mehrfach im Jahr anfordern.
Der praktische Nutzen: Wer vor der Kreditanfrage einen Blick in die eigene Akte wirft, erkennt veraltete oder falsche Einträge und kann sie korrigieren lassen. Ein einziger fehlerhafter Negativeintrag kann den Zinssatz spürbar verteuern oder eine Zusage sogar verhindern. Fällt bei der Durchsicht auf, dass fremde Verträge auf den eigenen Namen laufen, sind das oft Hinweise auf Identitätsdiebstahl – ein Fall, in dem schnelles Handeln wichtig ist.
Vorvertragliche Informationspflichten
Bevor ein Verbraucherdarlehensvertrag zustande kommt, muss die Bank umfassend informieren (§ 491a BGB). Dazu gehört das standardisierte Merkblatt „Europäische Standardinformationen für Verbraucherkredite“, das die zentralen Konditionen in einer festen Form zusammenfasst. Wichtig ist dabei vor allem der effektive Jahreszins, denn er bündelt neben dem Nominalzins auch Bearbeitungs- und Nebenkosten. Nur so werden Angebote wirklich vergleichbar.
Verbraucher haben zudem Anspruch auf Erläuterung. Bleibt etwas unklar, muss die Bank nachvollziehbar erklären, welche Vertragspflichten und Risiken bestehen. Diese Pflicht ist kein Service aus Kulanz, sondern gesetzlich vorgeschrieben. Wer die Standardinformationen aufbewahrt, hat später ein belastbares Dokument in der Hand, falls es zu Meinungsverschiedenheiten über die zugesagten Konditionen kommt. Ein kurzer Vergleich mehrerer Merkblätter macht außerdem sichtbar, wo sich Anbieter bei Nebenkosten und Laufzeit tatsächlich unterscheiden.
Die SCHUFA-neutrale Konditionsanfrage
Ein häufiges Missverständnis betrifft den Unterschied zwischen einer Kreditanfrage und einer Konditionsanfrage. Eine Kreditanfrage signalisiert dem System, dass tatsächlich ein Vertrag angebahnt wird, und ist für andere Kreditgeber sichtbar. Eine Konditionsanfrage dient dagegen nur der Preisermittlung. Sie wird intern gespeichert, aber nicht an Dritte weitergegeben und wirkt sich nicht auf den Score aus.
Für Vergleiche bedeutet das: Man darf ruhig mehrere Angebote einholen. Entscheidend ist nur, dass die Anbieter die Abfrage korrekt als Konditionsanfrage kennzeichnen. Im Zweifel lohnt eine kurze Nachfrage, bevor persönliche Daten übermittelt werden.
Widerruf und Bedenkzeit
Auch nach der Unterschrift ist noch nicht alles in Stein gemeißelt. Bei Verbraucherdarlehen besteht ein Widerrufsrecht nach § 495 BGB, das dem Darlehensnehmer regelmäßig 14 Tage Zeit gibt, den Vertrag ohne Angabe von Gründen rückgängig zu machen. Läuft die Widerrufsbelehrung fehlerhaft, kann sich diese Frist deutlich verlängern. Bei Immobiliardarlehen kommt zusätzlich eine gesetzliche Bedenkzeit von mindestens sieben Tagen hinzu, in der das Angebot verbindlich bleibt.
Gerade bei langfristigen Finanzierungen ist es sinnvoll, diese Fristen bewusst zu nutzen. Wer etwa die Bedingungen einer Zinsbindung noch einmal in Ruhe prüft, trifft eine belastbarere Entscheidung.
Wenn zusätzliche Produkte ins Spiel kommen
Nicht selten wird ein Kredit mit einer Restschuldversicherung verknüpft. Sie soll die Rückzahlung bei Arbeitslosigkeit oder Krankheit absichern, verteuert das Darlehen aber oft erheblich. Ein Abschluss darf grundsätzlich nicht zur Bedingung für die Kreditzusage gemacht werden. Ob sich eine solche Police lohnt, hängt vom Einzelfall ab – die kritische Einordnung der Restschuldversicherung auf dem Prüfstand hilft bei der Bewertung.
Kommt es später zum Streit über die Kreditkonditionen, eine fehlerhafte Belehrung oder eine ungerechtfertigte Ablehnung, stellt sich die Frage nach der Kostendeckung. Hier zeigt sich, wann eine Rechtsschutzversicherung im Alltag tatsächlich weiterhilft und welche Fälle sie typischerweise abdeckt.
Häufige Fragen
Schadet jede Kreditanfrage meinem SCHUFA-Score?
Nein. Eine korrekt gekennzeichnete Konditionsanfrage bleibt neutral und wirkt sich nicht auf den Score aus. Nur eine echte Kreditanfrage, die auf einen konkreten Vertragsabschluss zielt, ist für andere Banken sichtbar. Deshalb lohnt es sich, vor der Übermittlung persönlicher Daten nachzufragen, wie die Abfrage verbucht wird.
Wie komme ich an meine kostenlose Datenkopie?
Die Datenkopie nach Artikel 15 DSGVO lässt sich direkt bei der Auskunftei anfordern, bei der SCHUFA online über das eigene Portal. Sie ist kostenfrei und enthält alle gespeicherten Daten samt der Anfragen der letzten zwölf Monate. Falsche Einträge kann man anschließend beanstanden und löschen lassen.
Kann ich einen Kreditvertrag nach der Unterschrift noch rückgängig machen?
Ja, in aller Regel innerhalb von 14 Tagen über das Widerrufsrecht nach § 495 BGB. Die Frist beginnt erst, wenn eine ordnungsgemäße Widerrufsbelehrung vorliegt. Ist diese fehlerhaft, verlängert sich der Zeitraum, in dem der Widerruf möglich bleibt.
Muss ich eine angebotene Restschuldversicherung abschließen?
Nein. Ein Kredit darf nicht davon abhängig gemacht werden, dass zusätzlich eine Restschuldversicherung abgeschlossen wird. Ob sich die Absicherung im Einzelfall lohnt, sollte man getrennt vom Kredit und nüchtern anhand der Kosten prüfen.
Kostenlos · Ihre Versicherungs-App
Behalten Sie den Überblick – kostenlos
Alle Versicherungen in einer App: Wir überwachen Ihre Verträge und melden uns, sobald es einen günstigeren oder besseren Tarif gibt – die Formalitäten übernehmen wir.
- Alle Verträge & Dokumente an einem Ort
- Automatischer Schutz vor Beitragserhöhungen
- Wechselvorschläge inklusive Formalitäten – wir kümmern uns
Praktische Tools & Rechner
Kostenlos, sofort nutzbar und passend zu Ihrer Situation:
Tobias Friedrich
Tobias Friedrich ist Diplom-Ingenieur und geprüfter Fachmann für Versicherungsvermittlung (IHK). Als Geschäftsführer der Finanzriese GmbH betreibt er mehrere unabhängige Vergleichsportale. Sein Anspruch: komplexe Versicherungsthemen verständlich machen – „Versichern heißt verstehen, auch dann, wenn es kompliziert wird.“