Inhalte
- Warum die Kartenwahl eine Rechtsfrage ist
- Ein kleines Glossar des Zahlungsverkehrs
- Nicht autorisierte Zahlungen: Der stärkste Schutz
- Autorisierte, aber strittige Zahlungen
- Wenn der Streit beginnt: Schritt für Schritt
- Haftung und Beweislast: Wer muss was belegen?
- Worauf man schon bei der Kartenwahl achten sollte
- Häufige Fragen
Eine Karte ist schnell gezückt, doch der Ärger kommt oft erst Wochen später: Eine Abbuchung, die niemand kennt. Eine Ware, die nie ankam. Eine Gebühr, von der im Kleingedruckten nie die Rede war. In solchen Momenten zeigt sich, dass die Wahl zwischen Debit- und Kreditkarte längst keine reine Geschmacksfrage ist. Sie entscheidet mit darüber, welche Rechte man im Streitfall tatsächlich in der Hand hält und wie einfach sich Geld zurückholen lässt.
Das deutsche Zahlungsdiensterecht knüpft an unterschiedliche Zahlungsarten unterschiedliche Ansprüche. Wer die Unterschiede kennt, bevor der erste Konflikt entsteht, ist im Ernstfall klar im Vorteil. Wer verschiedene Modelle strukturiert gegenüberstellt, etwa in einem übersichtlichen Kreditkartenvergleich, erkennt oft schon vor dem Abschluss, wo spätere Reibungspunkte lauern: bei Fremdwährungsgebühren, bei der Haftung nach Kartenverlust oder bei der Frage, wie eine strittige Buchung überhaupt rückgängig gemacht wird. Dieser Beitrag ordnet die zentralen Begriffe rechtlich ein und zeigt, welche Wege offenstehen, wenn es tatsächlich zum Streit kommt.
Warum die Kartenwahl eine Rechtsfrage ist
Im Alltag verschwimmen die Kartentypen. An der Kasse leuchtet dasselbe Terminal, im Portemonnaie liegen die Plastikkarten nebeneinander, und der Bezahlvorgang dauert jeweils zwei Sekunden. Rechtlich trennen die Karten allerdings Welten. Bei der Debitkarte wird der Betrag praktisch sofort vom Girokonto abgebucht, die Zahlung ist unmittelbar und endgültig. Bei der klassischen Kreditkarte tritt der Kartenanbieter zunächst in Vorleistung und stellt die Beträge gesammelt in Rechnung. Dieser zeitliche Puffer ist der Grund, warum die Kreditkarte im Konfliktfall oft die stärkere Position bietet.
Der entscheidende Hebel heißt Rückbelastung, im Fachjargon Chargeback. Er existiert vor allem im Kreditkartensystem und erlaubt es, eine bereits ausgeführte Zahlung unter bestimmten Voraussetzungen wieder rückgängig zu machen. Wie tiefgreifend dieses Verfahren die Machtverhältnisse zwischen Käufern und Händlern verschoben hat, zeigt sich beim Blick darauf, wie das Chargeback-Verfahren den Online-Handel verändert hat. Für Verbraucher bedeutet das ganz praktisch: Die Kartenwahl legt fest, ob man im Zweifel nur bitten oder tatsächlich zurückfordern kann.
Ein kleines Glossar des Zahlungsverkehrs
Damit die späteren Ausführungen greifbar bleiben, lohnt ein Blick auf die Begriffe, die im Streitfall immer wieder auftauchen. Sie stammen überwiegend aus den Vorschriften über Zahlungsdienste im Bürgerlichen Gesetzbuch.
- Autorisierung: Die Zustimmung des Zahlers zu einer Zahlung, etwa durch PIN, Unterschrift oder Freigabe in einer App. Ohne wirksame Autorisierung gilt eine Zahlung als nicht autorisiert, was weitreichende Folgen für die Haftung hat.
- Nicht autorisierte Zahlung: Eine Buchung, der der Kontoinhaber nie zugestimmt hat, klassisch beim Kartenmissbrauch nach Diebstahl oder Datenklau. Hier greift ein besonders strenger Verbraucherschutz.
- Chargeback (Rückbelastung): Ein Verfahren im Kreditkartensystem, mit dem eine strittige Zahlung über die kartenausgebende Bank zurückgebucht wird, etwa bei Nichtlieferung oder unberechtigter Abbuchung.
- Erstattungsanspruch: Der gesetzliche Anspruch, einen bereits abgebuchten Betrag zurückzuerhalten. Bei Lastschriften ist er besonders stark ausgeprägt.
- Zahlungsauslösung: Der Vorgang, der eine Überweisung oder Abbuchung in Gang setzt. Wer ihn ausgelöst hat, ist im Streitfall häufig die Kernfrage.
Diese Begriffe sind kein Selbstzweck. Sie entscheiden darüber, welcher Paragraf im Ernstfall auf der eigenen Seite steht.
Nicht autorisierte Zahlungen: Der stärkste Schutz
Am eindeutigsten ist die Rechtslage, wenn eine Zahlung ohne Zustimmung des Kontoinhabers erfolgt ist. Wurde die Karte gestohlen und anschließend eingesetzt, oder haben Betrüger Kartendaten erbeutet, handelt es sich um eine nicht autorisierte Zahlung. Das Gesetz stellt sich hier klar auf die Seite der Verbraucher: Der Zahlungsdienstleister muss den Betrag grundsätzlich unverzüglich erstatten und das Konto wieder auf den Stand bringen, auf dem es ohne die Belastung stünde. Geregelt ist das in § 675u des Bürgerlichen Gesetzbuchs zur Haftung bei nicht autorisierten Zahlungsvorgängen.
Die eigene Haftung ist dabei eng begrenzt. Für Schäden, die vor einer Sperrmeldung entstehen, haftet der Karteninhaber in der Regel nur bis zu einem Selbstbehalt von 50 Euro. Wer die Karte nach Verlust unverzüglich sperren lässt, ist danach grundsätzlich aus dem Schneider. Anders sieht es aus, wenn dem Karteninhaber grobe Fahrlässigkeit oder gar Vorsatz vorzuwerfen ist, etwa weil die PIN offen bei der Karte lag. Dann kann die Bank die Erstattung verweigern oder zurückfordern. Genau um diese Beweisfragen drehen sich viele Auseinandersetzungen, wie sie auch bei Identitätsdiebstahl und den rechtlichen Risiken für Verbraucher eine Rolle spielen.
Autorisierte, aber strittige Zahlungen
Kniffliger wird es, wenn die Zahlung zwar autorisiert war, das Ergebnis aber nicht dem entspricht, was vereinbart wurde. Die Ware kommt nicht an, das Abo verlängert sich unbemerkt, oder ein Betrag fällt deutlich höher aus als erwartet. Hier trennen sich die Wege von Kredit- und Debitkarte spürbar.
Bei der Kreditkarte greift das Chargeback-Verfahren. Über die kartenausgebende Bank lässt sich eine Rückbelastung beantragen, wenn der Händler nicht geliefert hat oder unberechtigt abgebucht wurde. Wichtig ist Tempo, denn die Reklamationsfristen der Kartensysteme sind knapp bemessen und laufen oft nach wenigen Wochen ab. Bei der Debitkarte mit PIN-Eingabe ist der Betrag dagegen sofort geflossen. Eine formlose Rückbuchung ohne Angabe von Gründen ist dann in aller Regel nicht möglich, was die Karte im Streitfall schwächer dastehen lässt.
Ein Beispiel macht den Unterschied greifbar. Wer einen Elektronikartikel im Ausland bestellt, der nie ankommt, kann bei der Kreditkarte den Vorgang über das Chargeback anstoßen und erhält die Rückbelastung häufig binnen weniger Wochen. Wurde derselbe Kauf per Debitkarte und PIN abgewickelt, bleibt oft nur der direkte Weg gegen den Händler, der bei Sitz im Ausland zäh und teuer werden kann. Der rechtliche Rahmen ist in beiden Fällen ähnlich, die praktische Durchsetzbarkeit unterscheidet sich jedoch erheblich. Genau diese Durchsetzbarkeit ist es, die im Alltag über Erfolg oder Frust entscheidet.
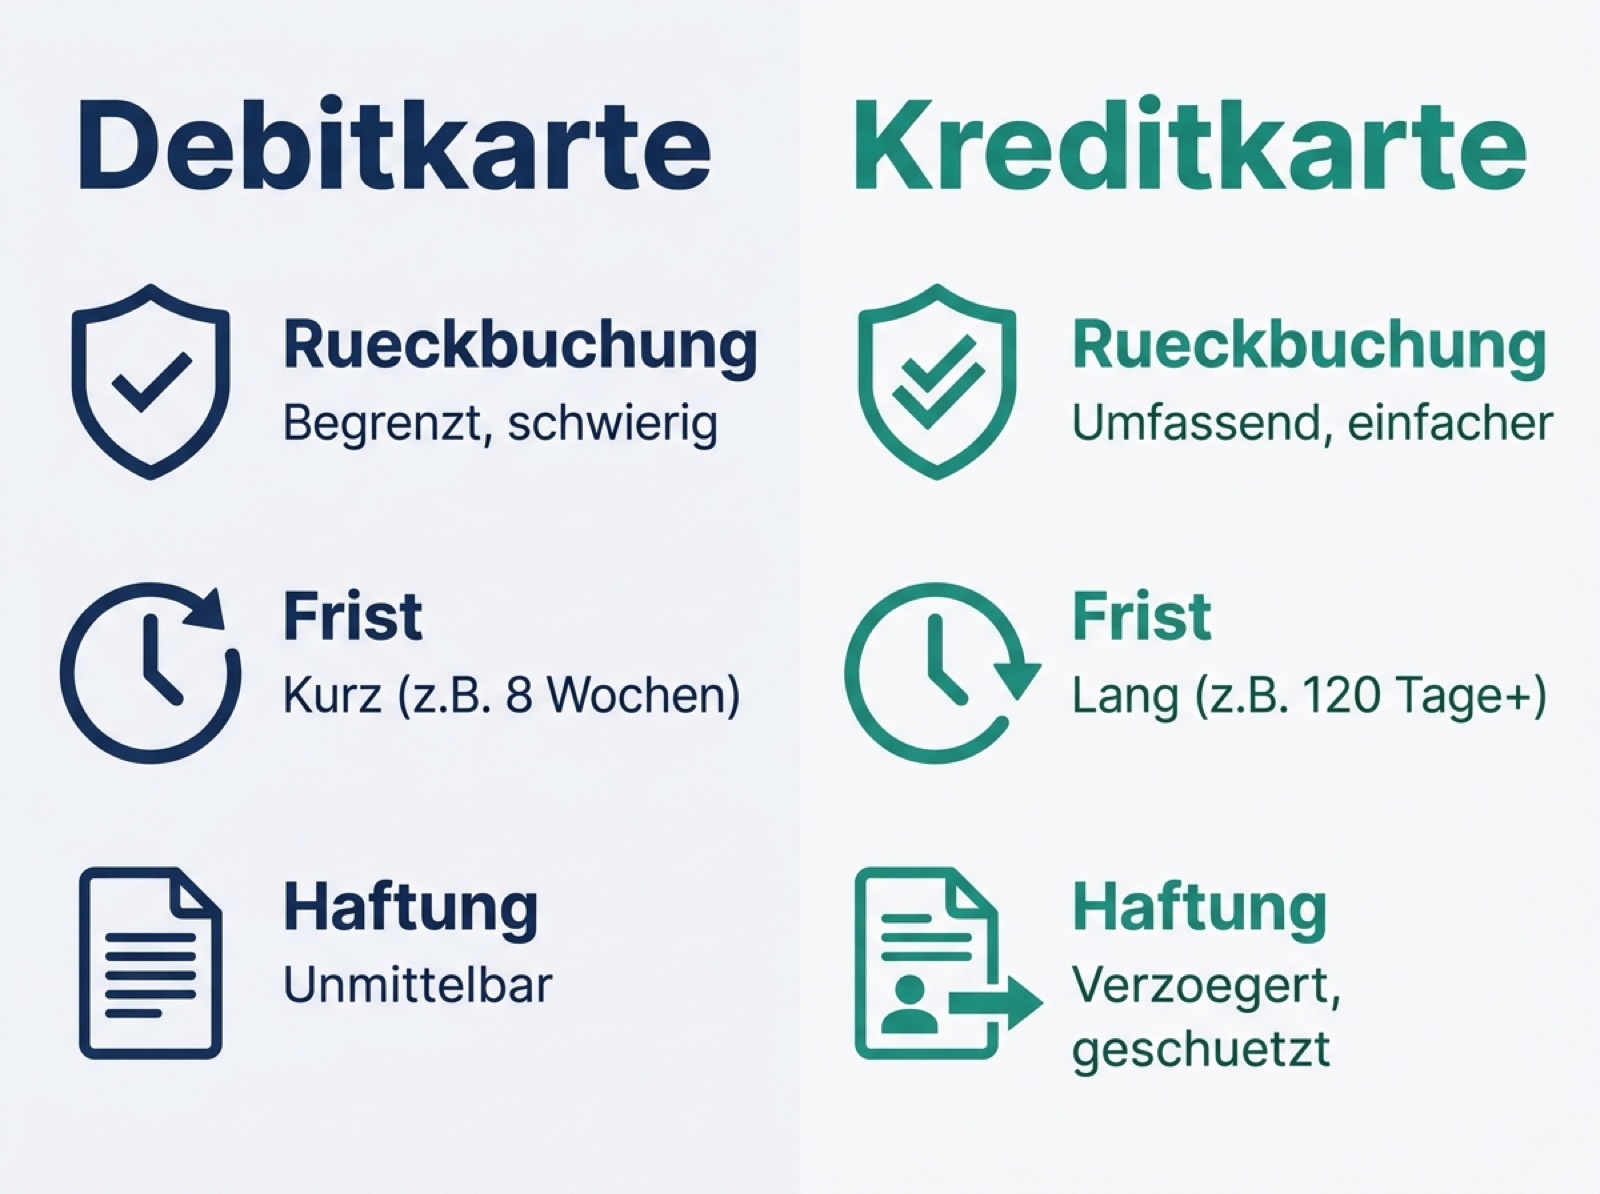
Debit- und Kreditkarte unterscheiden sich bei Rückbuchung, Fristen und Haftung deutlich.
Ein Sonderfall ist die SEPA-Lastschrift, die oft mit Kartenzahlungen im Online-Handel verwechselt wird. Bei einer autorisierten Lastschrift besteht ein Erstattungsanspruch von acht Wochen ab dem Belastungstag, ganz ohne Begründung. Fehlte für die Lastschrift überhaupt ein gültiges Mandat, verlängert sich die Frist auf dreizehn Monate. Diese großzügigen Rückholrechte sind einer der Gründe, warum die Lastschrift für Verbraucher so komfortabel ist. Die Details regelt § 675x des Bürgerlichen Gesetzbuchs zum Erstattungsanspruch. Wer bei einer verdächtigen Abbuchung schnell reagieren will, findet praktische Orientierung auch bei der Verbraucherzentrale zum Thema Kreditkartenbetrug und Kontobetrug.
Wenn der Streit beginnt: Schritt für Schritt
Steht eine strittige Buchung auf dem Kontoauszug, kommt es auf ein geordnetes Vorgehen an. Panik oder langes Zögern helfen selten weiter. Bewährt hat sich diese Reihenfolge:
- Buchung dokumentieren. Kontoauszug, Bestellbestätigung und jede Kommunikation mit dem Händler sichern. Screenshots sind Gold wert, wenn Portale später Inhalte ändern.
- Karte sperren lassen. Bei Verdacht auf Missbrauch sofort den Sperr-Notruf 116 116 nutzen und zusätzlich die eigene Bank informieren. Die Sperrmeldung ist der Zeitpunkt, ab dem die Haftung endet.
- Bank oder Kartenanbieter kontaktieren. Den strittigen Vorgang schriftlich melden und, wo möglich, das Chargeback oder die Erstattung ausdrücklich verlangen. Fristen im Blick behalten.
- Anzeige erstatten. Bei Betrug ist die Strafanzeige bei der Polizei nicht nur sinnvoll, sondern oft Voraussetzung, damit die Bank den Fall als nicht autorisiert anerkennt.
- Rechtlichen Beistand prüfen. Weigert sich die Bank, hilft der Weg über eine Schlichtungsstelle oder anwaltliche Unterstützung. Wie eine Rechtsschutzversicherung im Alltag hier greift, hängt vom vereinbarten Leistungsumfang ab.
Wer diese Schritte kennt, verliert im Ernstfall keine Zeit. Und Zeit ist bei Kartenstreitigkeiten die wohl knappste Ressource überhaupt.
Haftung und Beweislast: Wer muss was belegen?
Ein häufiges Missverständnis betrifft die Beweislast. Viele glauben, sie müssten der Bank lückenlos nachweisen, dass sie eine Zahlung nicht ausgelöst haben. Tatsächlich ist es umgekehrt. Behauptet der Kunde, eine Zahlung nicht autorisiert zu haben, muss der Zahlungsdienstleister nachweisen, dass die Zahlung ordnungsgemäß aufgezeichnet, verbucht und nicht durch eine technische Störung beeinträchtigt wurde. Die bloße Nutzung des richtigen Zahlungsinstruments reicht dafür ausdrücklich nicht aus.
Diese Verteilung der Beweislast ist ein starkes Schutzinstrument, hat aber Grenzen. Wer den Zugang zu den eigenen Sicherheitsmerkmalen grob fahrlässig preisgibt, verliert den Schutz schnell. Dazu zählen etwa das Notieren der PIN auf der Karte oder die Weitergabe von TAN-Codes an angebliche Bankmitarbeiter am Telefon. Gerade beim sogenannten Phishing verschwimmt die Grenze zwischen Betrugsopfer und mitverantwortlichem Nutzer, weshalb sich viele Streitfälle genau an dieser Linie entzünden. Wer wissen möchte, wie sich solche Fallen erkennen und rechtlich absichern lassen, findet Hinweise dazu, wie man Online-Scams erkennt und das eigene Konto absichert.
Worauf man schon bei der Kartenwahl achten sollte
Der beste Streit ist der, der gar nicht erst entsteht. Deshalb lohnt es sich, vor dem Kartenabschluss ein paar rechtlich relevante Punkte zu prüfen. Bietet die Karte ein funktionierendes Chargeback-System? Wie hoch ist der Selbstbehalt bei Missbrauch, und ab wann greift die Haftungsbefreiung nach einer Sperre? Gibt es Zusatzleistungen wie einen Käuferschutz, der über die gesetzlichen Rechte hinausgeht? Und nicht zuletzt: Wie transparent sind die Gebühren, etwa bei Zahlungen in Fremdwährung oder beim Einzahlen von Guthaben?
Solche Fragen wirken vor dem Abschluss kleinteilig, entscheiden im Streitfall aber über Erfolg oder Frust. Eine Karte, die eine reibungslose Rückbelastung ermöglicht, ist im Konflikt deutlich mehr wert als ein niedriger Jahresbeitrag. Der Blick ins Kleingedruckte ersetzt zwar keine Rechtsberatung, verschafft aber ein realistisches Bild davon, welche Karte im Ernstfall auf der eigenen Seite steht.
Hinzu kommt, dass sich das Zahlungsverhalten an die genutzte Karte anpassen lässt. Für riskantere Käufe bei unbekannten Online-Shops oder bei Vorauszahlungen ist die Kreditkarte mit ihrem Chargeback häufig die klügere Wahl. Für den planbaren Alltag, etwa den Wocheneinkauf, spricht wenig gegen die Debitkarte. Wer beide Karten bewusst einsetzt, kombiniert Bequemlichkeit und rechtliche Absicherung, ohne für jeden Bezahlvorgang lange nachdenken zu müssen. Diese Trennung nach Einsatzzweck ist in der Praxis oft wirksamer als die Suche nach der einen perfekten Karte.
Am Ende bleibt die Kartenwahl eine Mischung aus Bequemlichkeit und Vorsorge. Wer die rechtlichen Unterschiede kennt, trifft eine informierte Entscheidung und muss im Streitfall nicht erst herausfinden, welche Rechte er eigentlich hat.
Häufige Fragen
Kann ich eine Kreditkartenzahlung einfach zurückbuchen lassen?
Nicht ganz einfach, aber in vielen Fällen möglich. Über das Chargeback-Verfahren lässt sich eine strittige Zahlung bei der kartenausgebenden Bank reklamieren, etwa bei Nichtlieferung oder unberechtigter Abbuchung. Wichtig ist, die knappen Reklamationsfristen der Kartensysteme einzuhalten und den Grund nachvollziehbar zu belegen.
Wie lange habe ich Zeit, eine Lastschrift zurückzuholen?
Bei einer autorisierten SEPA-Lastschrift beträgt die Frist acht Wochen ab dem Belastungstag, und zwar ohne dass ein Grund angegeben werden muss. Fehlte für die Lastschrift ein gültiges Mandat, verlängert sich die Frist auf dreizehn Monate. Die Bank bucht den Betrag dann zurück auf das Konto.
Wer haftet, wenn meine Karte gestohlen und missbraucht wird?
Für Schäden vor der Sperrmeldung haftet der Karteninhaber grundsätzlich nur bis zu 50 Euro. Nach der Sperre entfällt die Haftung in der Regel ganz. Anders ist es bei grober Fahrlässigkeit oder Vorsatz, etwa wenn die PIN offen bei der Karte lag. Dann kann die Bank die Erstattung verweigern.
Muss ich beweisen, dass ich eine Zahlung nicht ausgelöst habe?
Nein. Behaupten Sie, eine Zahlung nicht autorisiert zu haben, liegt die Beweislast beim Zahlungsdienstleister. Er muss nachweisen, dass die Zahlung korrekt aufgezeichnet und nicht durch eine Störung beeinträchtigt wurde. Die bloße Kartennutzung genügt als Nachweis nicht.
Kostenlos · Ihre Versicherungs-App
Behalten Sie den Überblick – kostenlos
Alle Versicherungen in einer App: Wir überwachen Ihre Verträge und melden uns, sobald es einen günstigeren oder besseren Tarif gibt – die Formalitäten übernehmen wir.
- Alle Verträge & Dokumente an einem Ort
- Automatischer Schutz vor Beitragserhöhungen
- Wechselvorschläge inklusive Formalitäten – wir kümmern uns
Praktische Tools & Rechner
Kostenlos, sofort nutzbar und passend zu Ihrer Situation:

Tobias Friedrich
Tobias Friedrich ist Diplom-Ingenieur und geprüfter Fachmann für Versicherungsvermittlung (IHK). Als Geschäftsführer der Finanzriese GmbH betreibt er mehrere unabhängige Vergleichsportale. Sein Anspruch: komplexe Versicherungsthemen verständlich machen – „Versichern heißt verstehen, auch dann, wenn es kompliziert wird.“